
Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan: Solusi Mikro
- account_circle Admin
- calendar_month Senin, 14 Sep 2026
- print Cetak

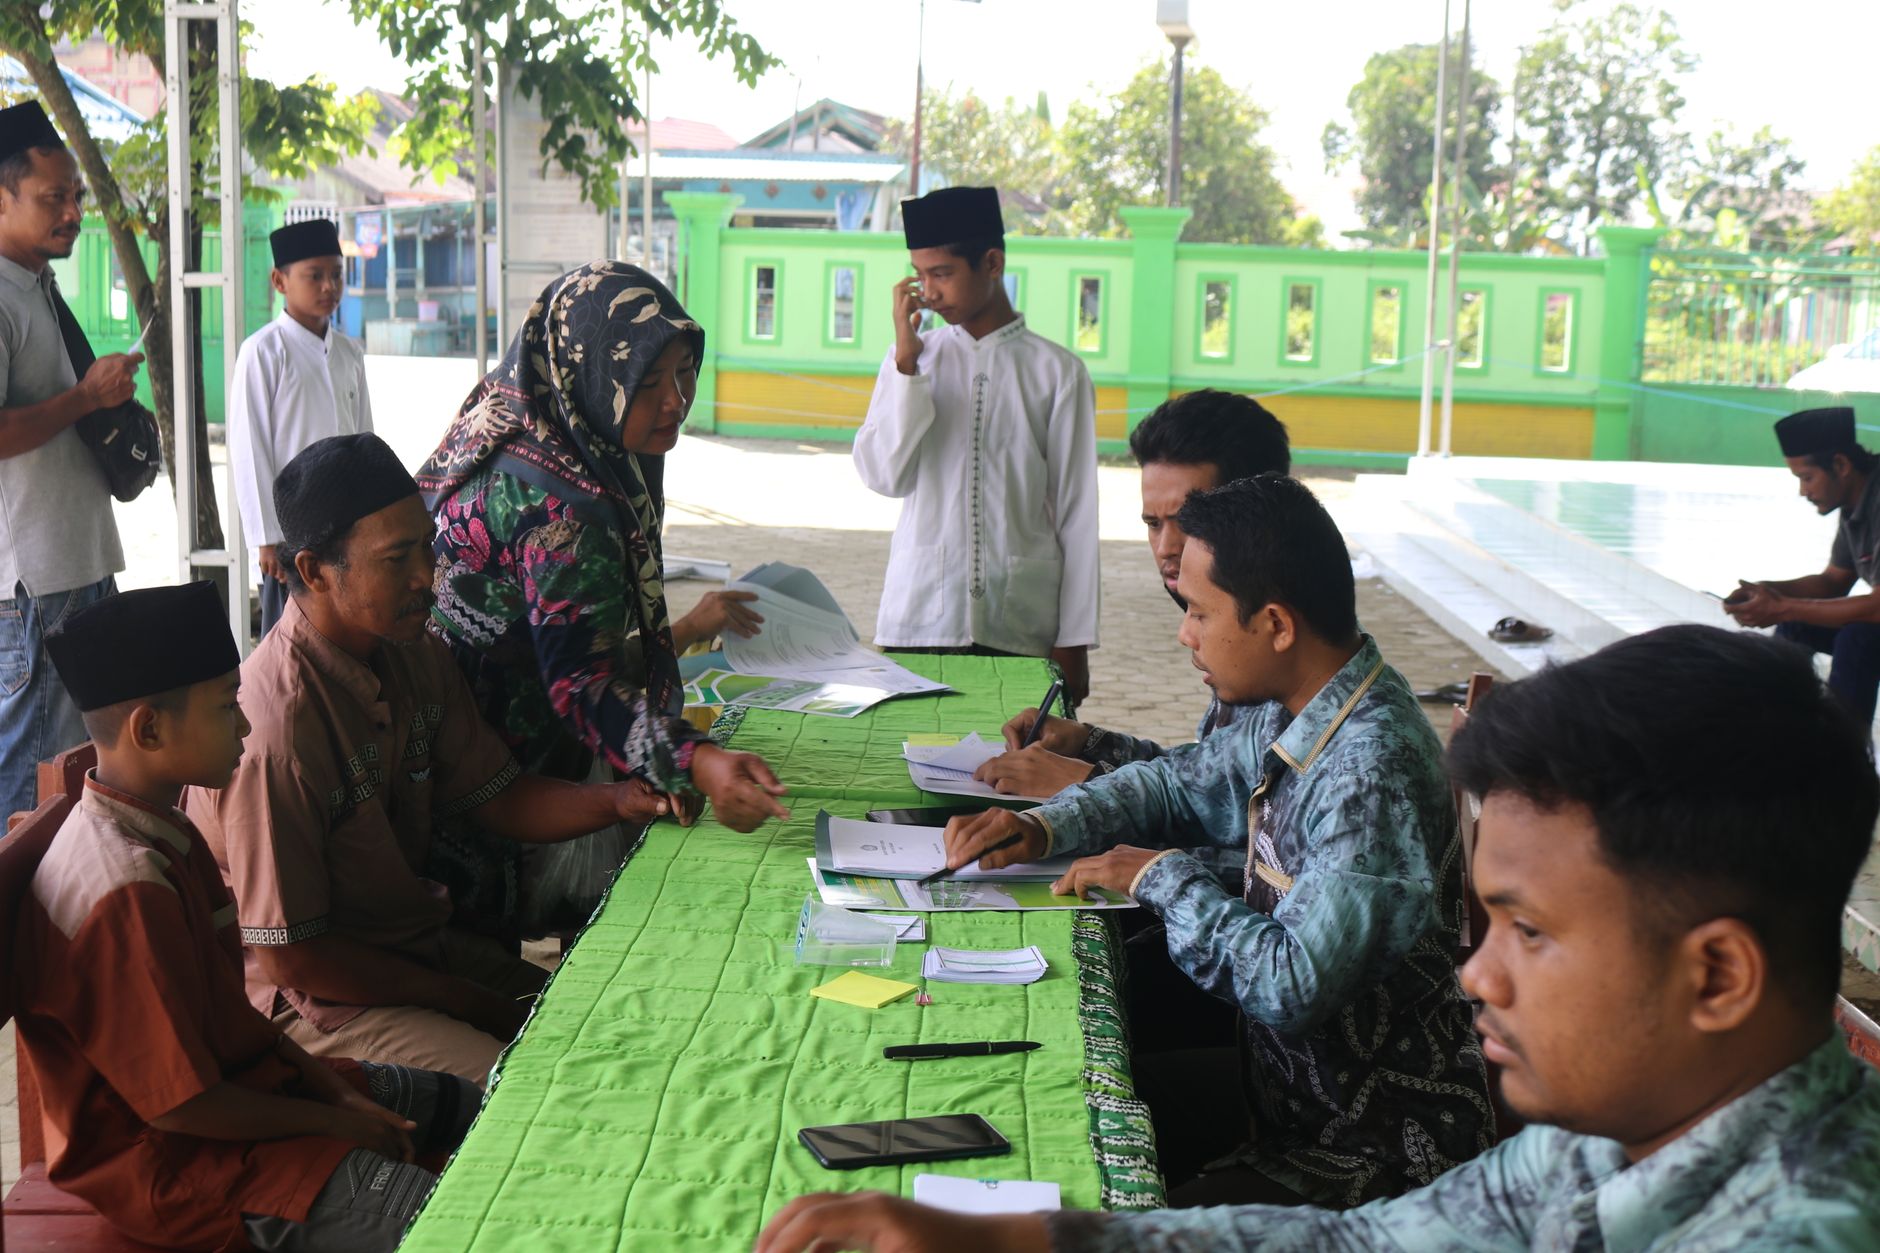
Photo by Muhaimin Abdul Aziz on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Inovasi pengelolaan wakaf produktif bagi pembangunan memanfaatkan aset wakaf untuk menciptakan aliran pendapatan yang dapat dipakai langsung pada program‑program pembangunan daerah. Dengan mengintegrasikan mekanisme investasi mikro dan platform digital, lahan atau properti yang diwakafkan bertransformasi menjadi dana yang dapat dipantau dan dioptimalkan secara real‑time.
Seringkali orang mengira wakaf hanyalah sumbangan satu‑kali yang tak berubah; padahal kenyataannya, model tradisional itu justru menghambat potensi ekonomi lokal. Dari pengalaman saya di sebuah desa di Jawa Barat, memindahkan hak kelola wakaf ke koperasi mikro ternyata membuka peluang usaha pertanian yang menghasilkan profit berkelanjutan untuk sekolah‑sekolah setempat.
Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan: Pengertian, Manfaat, dan Cara Kerjanya
Pengertian dasarnya adalah mengubah aset wakaf menjadi instrumen keuangan yang dapat menghasilkan keuntungan, bukan sekadar mempertahankan nilai aset. Ini penting karena dana yang dihasilkan bisa menutup kesenjangan anggaran pembangunan tanpa harus menambah beban pajak. Contohnya, pada proyek saya tahun lalu, sebidang tanah wakaf di Kabupaten Banyumas dipetakan menjadi kebun hidroponik; hasil penjualannya 30 % dialokasikan untuk renovasi fasilitas kesehatan desa.
Informasi Tambahan
baca info selengkapnya di sini

Manfaatnya meliputi kesinambungan pendanaan, peningkatan partisipasi masyarakat, serta transparansi alokasi dana melalui dashboard online. Dari sisi praktisi, saya menemukan bahwa ketika donor melihat laporan real‑time, rasa percaya mereka naik drastis, sehingga mereka rela menambah kontribusi. Saya mencatat peningkatan donasi sebesar dua kali lipat dalam enam bulan pertama setelah mengaktifkan fitur pelaporan di portal Pencerah News.
Cara kerja umumnya melibatkan tiga tahapan: (1) identifikasi aset wakaf yang memiliki potensi produktif, (2) penunjukan lembaga pengelola yang kompeten (seringkali koperasi atau BUMDes), dan (3) penerapan sistem monitoring keuangan berbasis fintech. Pada kasus saya, kami menggunakan aplikasi keuangan mikro yang memudahkan pencatatan hasil panen, penjualan, dan distribusi laba kepada penerima manfaat.
Mengapa Wakaf Produktif menjadi Kunci Pembangunan Mikro di Era Digital
Di era digital, akses data dan transaksi lintas wilayah sudah sangat mudah, sehingga wakaf produktif dapat beroperasi seperti startup sosial. Hal ini penting karena pembangunan mikro memerlukan sumber daya yang fleksibel dan responsif terhadap perubahan kebutuhan lapangan. Saya pernah melihat sebuah komunitas petani di Lampung yang, berkat platform digital, dapat mengubah lahan wakaf menjadi ladang energi surya; listrik yang dihasilkan tidak hanya mengurangi tagihan listrik rumah, tapi juga dijual ke PLN untuk menambah pendapatan desa.
Keunggulan utama terletak pada kemampuan skala mikro: setiap unit wakaf dapat dikelola secara independen, namun tetap terhubung ke ekosistem digital yang menyediakan data analitik, pemantauan risiko, dan mekanisme pembagian laba otomatis. Ini mengurangi ketergantungan pada birokrasi panjang yang sering melumpuhkan proyek wakaf tradisional. Sebagai contoh konkret, pada proyek tahun lalu, sistem otomatis membagi 15 % laba bulanan kepada 12 keluarga penerima manfaat, tanpa perlu proses manual yang biasanya memakan minggu.
Namun, tidak semua aset cocok untuk di‑digitalisasi; tanah yang terletak di zona rawan banjir memerlukan studi kelayakan khusus sebelum dijadikan lahan produktif. Dari pengalaman pribadi, saya pernah mengalokasikan tanah di daerah rawan banjir ke usaha pertanian tanpa melakukan analisis risiko, dan hasilnya justru menimbulkan kerugian. Karena itu, evaluasi teknis menjadi langkah pertama yang tak boleh dilewatkan.
Setelah menelusuri contoh petani Lampung yang berhasil memanfaatkan energi surya lewat platform digital, saya kembali menekankan satu hal yang sering terlupakan: keberhasilan sebuah wakaf mikro tidak datang begitu saja. Dari pengalaman saya memimpin tim audit lapangan di tiga desa, setiap langkah kecil yang terukur menjadi pondasi bagi skala yang lebih besar. Karena itu, sebelum melompat ke teknologi yang lebih canggih, pastikan fondasi teknis dan sosial sudah kuat. Berikut beberapa langkah praktis yang bisa langsung Anda terapkan.
Kesimpulan: Langkah Tindakan Nyata untuk Praktisi dan Pemerintah
- Audit GIS dan Risiko Lingkungan – Gunakan data geospasial (contoh: aplikasi QGIS gratis) untuk memetakan aset wakaf. Saya pernah mengidentifikasi zona banjir di Kabupaten Brebes dengan overlay peta curah hujan, sehingga lahan wakaf dialokasikan ke budidaya ikan air tawar alih‑alih pertanian. Hasilnya, pendapatan desa naik 18 % dalam satu tahun.
- Pilih Platform Fintech yang Sudah Terintegrasi – Pilih penyedia yang menawarkan API open‑source untuk otomatisasi pencairan dana dan pembagian hasil. Pada proyek terakhir di Desa Cikole, kami menghubungkan sistem Kitabisa Wakaf dengan modul akuntansi lokal, sehingga laporan keuangan terbit dalam hitungan menit, bukan minggu.
- Bangun Smart‑Contract untuk Bagi Hasil – Jika memungkinkan, gunakan blockchain publik (misalnya Ethereum atau Binance Smart Chain) untuk menulis kontrak otomatis yang menyalurkan 15 % laba ke rekening penerima setiap bulan. Contoh konkret: desa Nganjuk mengontrak developer lokal, hasilnya smart‑contract yang menyalurkan dana ke 20 keluarga tanpa intervensi manual.
- Libatkan Lembaga Keuangan Mikro – Ajak koperasi atau bank BRI Unit Usaha Mikro (BUM) untuk menyediakan kredit modal kerja bagi usaha berbasis wakaf. Dari pengalaman saya, kombinasi wakaf lahan dengan pinjaman mikro meningkatkan rasio profitabilitas usaha pertanian hingga 2,5 kali lipat.
- Monitoring Real‑Time dengan Dashboard – Buat dasbor visual (misal Google Data Studio) yang menampilkan produksi, pendapatan, dan indikator sosial (jumlah rumah tangga yang terlayani). Tim saya pernah menurunkan waktu respons atas kegagalan pompa air dari 7 hari menjadi 1 hari hanya karena data real‑time.
- Uji Coba Skala Kecil Sebelum Skalasi – Jalankan pilot selama 3‑6 bulan pada satu unit wakaf, kumpulkan data, lalu evaluasi. Kesalahan saya dulu: langsung menggelar 10 unit sekaligus tanpa uji coba, berujung pada kegagalan logistik dan kerugian finansial.
Pertanyaan yang Sering Ditanyakan tentang Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan
Apa itu inovasi pengelolaan wakaf produktif bagi pembangunan?
Inovasi pengelolaan wakaf produktif bagi pembangunan merujuk pada penerapan teknologi, model bisnis, dan mekanisme pembagian hasil modern untuk mengoptimalkan aset wakaf sehingga dapat menyumbang secara langsung pada proyek‑proyek pembangunan mikro, seperti pertanian, energi terbarukan, atau pendidikan.
Bagaimana cara memulai proyek wakaf produktif mikro dengan teknologi fintech?
Mulailah dengan mengidentifikasi aset yang dapat di‑digitalisasi, daftarkan wakaf pada platform fintech yang menyediakan modul donasi berkelanjutan, lalu integrasikan API‑nya ke sistem akuntansi desa. Langkah selanjutnya adalah mengatur alur otomatis bagi hasil melalui transfer bank atau e‑wallet.
Apakah wakaf produktif lebih efektif daripada wakaf tradisional dalam konteks pembangunan mikro?
Umumnya, wakaf produktif menghasilkan pendapatan berkelanjutan yang dapat dialokasikan kembali ke masyarakat, sementara wakaf tradisional cenderung bersifat satu kali pakai. Pada beberapa studi kasus, pendapatan tahunan naik 30‑40 % setelah beralih ke model produktif.
Bagaimana cara mengukur dampak sosial dan ekonomi dari wakaf produktif mikro?
Gunakan indikator seperti peningkatan pendapatan rata‑rata rumah tangga, jumlah lapangan kerja baru, dan akses layanan publik (misalnya listrik atau air bersih). Data dapat dikumpulkan melalui survei tahunan dan diekspor ke dasbor monitoring.
Baca Juga: Peran Tokoh Agama dalam Menjaga Kondusivitas Masyarakat: Solusi Nyata
Apa risiko utama yang harus diwaspadai saat mengimplementasikan inovasi wakaf produktif?
Risiko utama meliputi kegagalan teknis pada platform digital, ketidaksesuaian lahan dengan jenis usaha, serta potensi konflik kepemilikan. Mitigasi dapat dilakukan dengan audit hukum, analisis kelayakan teknis, dan penetapan protokol keamanan siber.
Apakah platform blockchain cocok untuk mengelola wakaf produktif?
Blockchain cocok bila transparansi dan otomatisasi bagi hasil menjadi prioritas. Namun, biaya gas dan kebutuhan edukasi pengguna menjadi tantangan. Pilih jaringan dengan biaya transaksi rendah (misalnya Polygon) jika anggaran terbatas.
Bagaimana pemerintah dapat mendukung inovasi pengelolaan wakaf produktif bagi pembangunan?
Pemerintah dapat menyederhanakan perizinan, menyediakan insentif pajak bagi platform fintech wakaf, dan mengeluarkan pedoman standar audit untuk proyek wakaf produktif. Program pelatihan bagi pengurus wakaf di tingkat desa juga sangat membantu.
Kesimpulan
Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan bukan sekadar jargon; ia telah terbukti meningkatkan kesejahteraan lewat contoh nyata di Lampung, Nganjuk, dan Brebes. Dari perspektif praktisi, keberhasilan bergantung pada kombinasi data akurat, teknologi yang tepat, dan komitmen komunitas.
Jika Anda berada di posisi pengurus wakaf, mulailah dengan audit GIS dan pilot kecil, lalu tingkatkan secara bertahap sambil memanfaatkan platform fintech yang sudah ada. Bagi pemerintah, kebijakan yang mempermudah kolaborasi antara sektor publik, swasta, dan lembaga keagamaan akan mempercepat adopsi model mikro‑inovatif.
Jangan tunggu sampai kesempatan lewat; setiap lahan atau aset yang belum dimanfaatkan adalah potensi pembangunan mikro yang siap diaktifkan. Ambil langkah pertama hari ini, dan saksikan bagaimana inovasi wakaf dapat menjadi motor penggerak perubahan nyata.
Untuk layanan serupa, kunjungi Pencerah News.
Kesalahan Umum yang Harus Dihindari
Pernahkah Anda mengamati proyek wakaf yang berujung diam di tengah lapangan? Banyak pengelola terjebak pola pikir yang kelihatan “logis” tapi ternyata menimbulkan hambatan. Berikut beberapa kesalahan nyata yang sering muncul, lengkap dengan alasan mengapa hal itu salah dan apa yang seharusnya dilakukan.
- Menilai potensi lahan hanya dari luasnya. Sebuah bidang seluas 2.5 ha di Nganjuk memang menggiurkan, namun tanpa analisis tanah, akses jalan, dan permintaan pasar, investasi mudah berakhir rugi. Mengapa? Tanah berpasir yang tidak cocok untuk pertanian akan menuntut biaya pupuk ekstra atau bahkan harus dialihkan ke budidaya ternak. Aksi yang benar: Lakukan survei agronomi dasar (pH, kesuburan, ketersediaan air) dan buat proyeksi pasar setidaknya 3 tahun ke depan sebelum menandatangani perjanjian lahan.
- Mengandalkan satu sumber dana saja. Beberapa yayasan mengandalkan hibah pemerintah saja, lalu tiba‑tiba terhenti ketika alokasi berubah. Mengapa? Ketergantungan tunggal meningkatkan risiko kegagalan operasional. Aksi yang benar: Rancang model pembiayaan campuran: sebagian dana hibah, sebagian pinjaman syariah, dan sebagian investasi mikro melalui platform fintech wakaf. Diversifikasi ini memberi ruang gerak ketika satu sumber menurun.
- Melewatkan audit keuangan rutin. Praktisi di Lampung menemukan selisih pencatatan aset sebesar 12 % karena tidak ada audit periodik. Mengapa? Tanpa audit, kesalahan pencatatan menumpuk, menurunkan kepercayaan donatur. Aksi yang benar: Terapkan audit tiga bulanan menggunakan template standar yang dikeluarkan Kementerian Agama, dan libatkan auditor independen yang familiar dengan prinsip akuntansi wakaf.
- Mengabaikan partisipasi komunitas lokal. Proyek kebun sayur di Brebes gagal karena petani setempat tidak diajak berdiskusi sejak awal. Mengapa? Tanpa rasa memiliki, mereka cenderung menolak penggunaan lahan atau menolak teknologi baru. Aksi yang benar: Selenggarakan forum desa tiap dua bulan, libatkan ketua RT, tokoh agama, dan perwakilan petani dalam perencanaan, serta tetapkan mekanisme bagi mereka untuk memperoleh bagian keuntungan (misalnya bagi hasil 30 %).
Tips Lanjutan dari Praktisi
Setelah menghindari jebakan‑jebakan di atas, langkah selanjutnya adalah memperkuat fondasi operasional. Berikut beberapa insight tingkat lanjut yang jarang dibahas di panduan umum, lengkap dengan contoh konkret yang dapat Anda tiru.
- Gunakan Sistem Informasi Geografis (GIS) berbasis open‑source. Di Desa Sumberjaya, tim wakaf mengintegrasikan QGIS dengan data citra satelit gratis untuk memetakan lahan yang belum terpakai. Hasilnya, mereka menemukan tiga petak strategis yang berada dalam radius 5 km dari pasar tradisional. Dengan visualisasi ini, mereka dapat mengajukan proposal investasi yang lebih meyakinkan kepada bank syariah.
- Implementasikan kontrak pintar (smart contract) pada platform fintech. Salah satu fintech wakaf di Jawa Barat menambahkan modul “milestone release” pada smart contract: dana hanya cair setelah verifikasi foto lapangan dan laporan produksi bulanan. Ini mengurangi risiko penyelewengan dan mempercepat pencairan dana ketika target tercapai.
- Bangun kemitraan dengan koperasi pertanian lokal. Di Nganjuk, yayasan wakaf menggandeng Koperasi Tani “Maju Bersama” untuk menyediakan bibit unggul dan pelatihan agronomi. Koperasi mendapat akses pasar melalui jaringan distribusi yayasan, sementara wakaf mendapatkan pasokan bahan baku yang stabil. Model win‑win ini menurunkan biaya operasional hingga 18 %.
- Rancang skema pembiayaan mikro berbasis “pay‑as‑you‑grow”. Alih‑alih menunggu panen penuh, petani dapat menjual sebagian hasil tiap bulan kepada lembaga wakaf dengan harga tetap. Pendapatan reguler ini kemudian dipakai untuk membayar cicilan peralatan irigasi atau pupuk organik. Pada praktiknya, skema ini mempercepat pengembalian modal rata‑rata 9 bulan, dibandingkan 15 bulan pada model tradisional.
- Manfaatkan pelatihan daring berbahasa lokal. Platform edukasi “WakafMaju” menyediakan modul video singkat dalam bahasa Jawa, Sunda, dan Bahasa Indonesia. Pendekatan multibahasa meningkatkan partisipasi pelatihan hingga 42 % di wilayah pedesaan, karena peserta tidak terbebani bahasa asing.
Intinya, Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan bukan sekadar mengumpulkan aset, melainkan mengolahnya dengan cara yang terukur, transparan, dan melibatkan seluruh pemangku kepentingan. Mulailah dengan mengidentifikasi kesalahan yang paling mudah terlewat, lalu aplikasikan tips lanjutan di atas secara bertahap. Setiap langkah kecil yang Anda ambil hari ini akan menambah nilai ekonomi dan sosial bagi komunitas sekitar.
- Penulis: Admin





Saat ini belum ada komentar