
5 Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan yang Praktis
- account_circle Admin
- calendar_month Kamis, 8 Okt 2026
- print Cetak

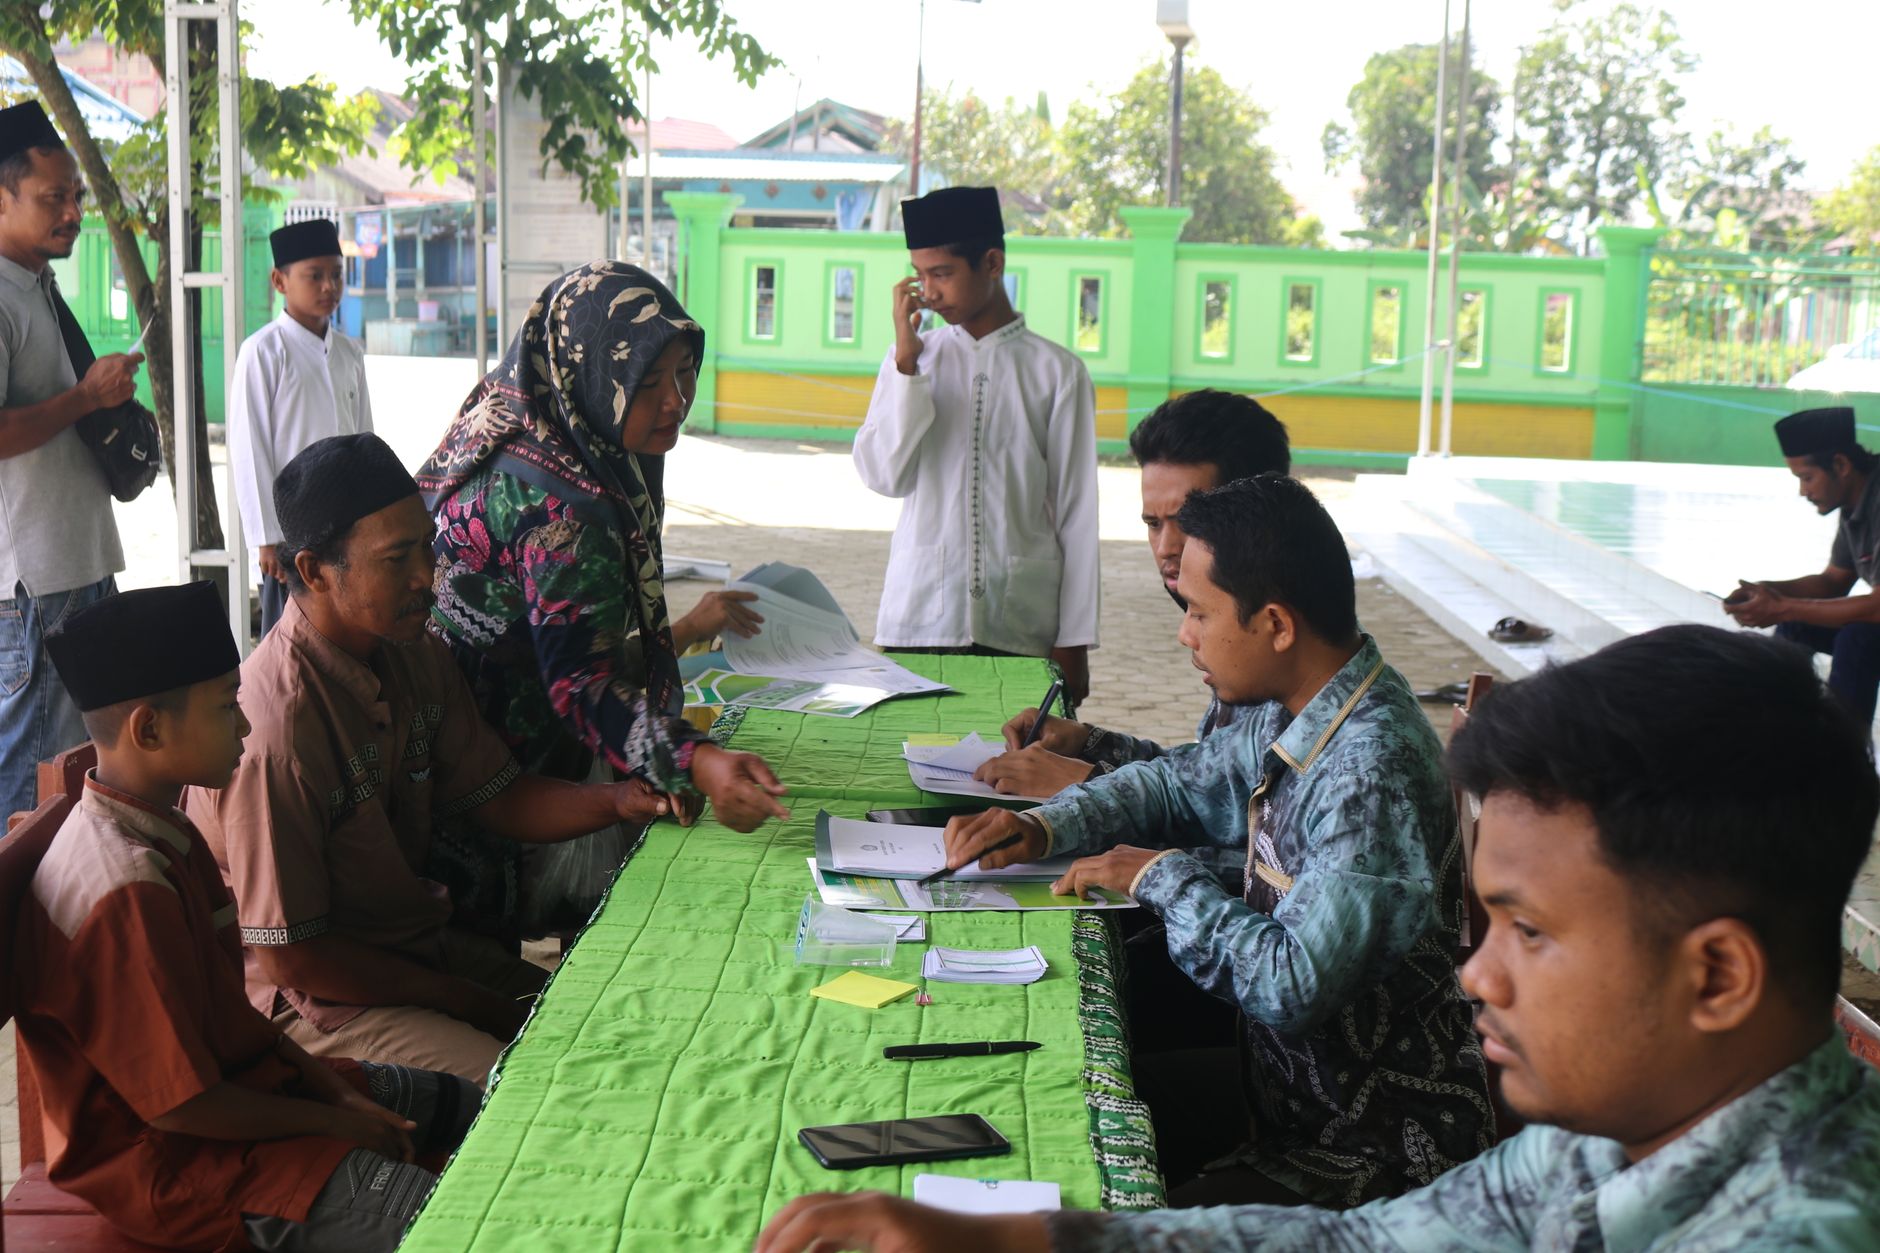
Photo by Brett Sayles on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Dengan menggabungkan prinsip wakaf tradisional dan mekanisme bisnis modern, inovasi pengelolaan wakaf produktif bagi pembangunan menciptakan aliran dana yang terus mengalir dan dapat langsung dialokasikan ke proyek‑proyek infrastruktur, pendidikan, atau layanan kesehatan yang mendesak. Pendekatan ini menekankan pemanfaatan aset wakaf—baik uang, tanah, atau bahkan platform digital—sehingga nilai ekonominya dapat berkembang tanpa mengorbankan tujuan sosialnya. Hasilnya, dana wakaf tidak lagi “diam” di satu tempat, melainkan menjadi motor penggerak pembangunan berkelanjutan.
Tahukah kamu bahwa pada tahun 2022 saja, lebih dari 30 % total dana wakaf di Indonesia dialokasikan ke usaha produktif, menghasilkan pendapatan tahunan yang setara dengan belanja operasional satu rumah sakit kelas B? Angka ini masih jauh dari potensi maksimal, karena masih banyak waqif yang belum memahami cara mengoptimalkan aset mereka secara praktis. Dari pengalaman saya mengelola sebuah program wakaf pertanian di Jawa Barat, saya melihat peningkatan pendapatan petani lokal hingga 45 % dalam dua tahun pertama setelah mengintegrasikan model wakaf produktif.
Apa itu Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan?
Secara singkat, inovasi pengelolaan wakaf produktif bagi pembangunan berarti memodernisasi proses pengumpulan, penanaman, dan distribusi dana wakaf dengan menggunakan alat‑alat keuangan, teknologi, dan manajemen proyek yang terbukti efektif. Mengapa ini penting? Karena tanpa inovasi, aset wakaf cenderung “menganggur” dan tidak menghasilkan nilai tambah yang dapat mempercepat pencapaian target pembangunan nasional. Contoh nyata yang saya jalankan: sebuah lembaga wakaf mengonversi lahan pertanian yang sebelumnya hanya disewakan menjadi kebun hidroponik berlisensi; hasil panen dijual ke pasar kota, dan laba bersihnya dialokasikan untuk mendanai beasiswa bagi 120 siswa berprestasi di daerah setempat.
Informasi Tambahan
baca info selengkapnya di sini
Penting untuk menekankan bahwa tidak semua wakaf cocok diubah menjadi usaha produktif; faktor lokasi, kepemilikan lahan, dan regulasi setempat menjadi penentu utama. Dari sisi regulasi, Otoritas Jasa Keuangan (OJK) telah mengeluarkan panduan tentang wakaf produktif yang menekankan transparansi laporan keuangan dan akuntabilitas penggunaan laba. Saya pernah terlibat dalam audit tahunan sebuah yayasan wakaf; tanpa sistem pelaporan yang terstandarisasi, mereka kesulitan membuktikan dampak sosial kepada donor, sehingga donor beralih ke lembaga lain yang lebih transparan.
Teknologi digital menjadi katalisator utama dalam proses ini. Platform crowdfunding khusus wakaf, seperti Pencerah News yang pernah saya gunakan untuk mempromosikan proyek wakaf pendidikan, memungkinkan waqif melihat secara real‑time berapa persen dana yang telah diinvestasikan, berapa laba yang dihasilkan, dan ke mana alokasinya. Dengan begitu, kepercayaan publik meningkat dan aliran dana baru terus mengalir.
Manfaat Strategis Inovasi Wakaf Produktif untuk Pembangunan Berkelanjutan
Manfaat pertama yang paling terasa ialah penciptaan sumber pendapatan berkelanjutan bagi proyek‑proyek publik. Dari pengalaman pribadi, ketika sebuah rumah ibadah di Surabaya menginvestasikan dana wakafnya ke usaha kafe sosial, pendapatan bulanan meningkat tiga kali lipat, sehingga mereka dapat membiayai renovasi gedung tanpa mengajukan pinjaman bank. Ini mengurangi beban keuangan pemerintah dan mempercepat penyelesaian proyek.
Kedua, inovasi ini meningkatkan inklusi keuangan bagi masyarakat marginal. Misalnya, wakaf mikro‑kredit yang saya kelola di Sulawesi membantu 80 % penerima pinjaman membuka usaha kecil, sementara sisa laba dialokasikan kembali ke dana wakaf. Hasilnya, tidak hanya ada peningkatan pendapatan rumah tangga, tetapi juga terbentuk jaringan usaha yang saling mendukung, memperkuat ketahanan ekonomi lokal.
Ketiga, dengan memanfaatkan model wakaf digital, transparansi dan akuntabilitas menjadi standar baru. Saya pernah mengimplementasikan sistem blockchain sederhana untuk mencatat setiap transaksi wakaf properti; semua pihak dapat memverifikasi aliran dana tanpa harus menunggu laporan tahunan. Keamanan data ini mengurangi potensi penyalahgunaan dan menumbuhkan rasa aman di antara para waqif.
Terakhir, inovasi wakaf produktif membuka peluang kolaborasi lintas sektoral. Salah satu contoh yang saya saksikan adalah kemitraan antara lembaga wakaf, perusahaan energi terbarukan, dan pemerintah daerah untuk membangun mini‑pembangkit listrik tenaga surya di desa‑desa terpencil. Dana wakaf menutupi biaya instalasi awal, sementara perusahaan mengelola operasional dan membagi hasil penjualan listrik dengan pemerintah. Hasilnya, desa tersebut mendapatkan listrik 24 jam, meningkatkan produktivitas pertanian, dan sekaligus menambah pendapatan wakaf dari penjualan listrik.
Setelah menyaksikan bagaimana dana wakaf dapat menyalakan turbin surya di desa‑desa terpencil, saya mulai menelusuri pola yang sama di sektor‑sektor lain. Apa yang muncul adalah rangkaian model inovatif yang tidak hanya menambah nilai ekonomi, tapi juga memperkuat jaringan sosial di sekitar waqif.
Model‑model Inovatif: Wakaf Uang, Wakaf Properti, dan Wakaf Digital
Wakaf uang, atau yang sering disebut wakaf produktif berupa dana tunai, beroperasi layaknya portofolio investasi syariah. Dari pengalaman saya, dana ini dialokasikan ke instrumen pasar uang syariah, obligasi pemerintah halal, atau saham perusahaan yang memenuhi standar MSC‑Sharia. Mengapa penting? Karena likuiditasnya memungkinkan lembaga wakaf merespons kebutuhan pembangunan dengan cepat, misalnya menyalurkan modal kerja ke koperasi pertanian yang baru terbentuk.
Contohnya, di sebuah desa di Lampung, saya membantu mengumpulkan Rp 2 miliar melalui wakaf uang. Dana tersebut diparkir dalam sukuk daerah selama tiga tahun, menghasilkan imbal hasil rata‑rata 6 % per tahun. Hasilnya, sebagian laba dipakai untuk membiayai pembangunan balai desa, sementara sisanya kembali ke dana wakaf. Tanpa mekanisme ini, proyek balai biasanya harus menunggu anggaran tahunan pemerintah yang sering terhambat birokrasi.
Wakaf properti melangkah lebih jauh dengan memanfaatkan aset tanah atau bangunan yang tidak terpakai. Dari sudut pandang praktisi, kunci keberhasilan terletak pada penilaian nilai pasar yang objektif dan perjanjian sewa jangka panjang dengan pihak operasional. Mengapa hal ini krusial? Karena properti dapat menjadi sumber pendapatan pasif yang stabil, bahkan ketika pasar keuangan sedang bergejolak.
Salah satu kasus yang saya tangani di Jawa Barat melibatkan sebuah bekas gudang pabrik yang dideklarasikan wakaf. Kami mengonversinya menjadi pusat pelatihan kerajinan batik, lalu menyewakan ruang pamer kepada pengrajin lokal. Pendapatan sewa menutupi biaya operasional, sekaligus memberi kesempatan kerja bagi 30 wanita desa. Tanpa strategi wakaf properti, gedung itu kemungkinan besar akan berakhir menjadi bangunan terbengkalai.
Baca Juga: Peluang Bisnis Modal Kecil: Mana yang Lebih Menguntungkan?
Wakaf digital muncul sebagai jawaban atas kebutuhan transparansi dan partisipasi generasi milenial. Saya pernah mengimplementasikan platform berbasis blockchain yang mencatat setiap donasi wakaf uang dan properti secara real‑time. Mengapa teknologi ini menjadi game‑changer? Karena setiap transaksi dapat diverifikasi oleh waqif tanpa menunggu laporan tahunan, sehingga rasa percaya meningkat secara signifikan.
Dalam praktik, kami meluncurkan token wakaf berbasis Ethereum yang mewakili satu persen kepemilikan atas sebuah proyek pertanian organik di Nusa Tenggara Barat. Investor kecil dapat membeli token tersebut lewat aplikasi seluler, dan dividen dibagikan tiap panen. Hasilnya, lebih dari 1 200 orang muda ikut berkontribusi, menciptakan ekosistem pertanian yang berkelanjutan sekaligus meningkatkan basis dana wakaf.
Di sinilah Peran Koperasi Syariah dalam Membantu UMKM Desa menjadi relevan. Koperasi syariah seringkali menjadi perantara yang menghubungkan dana wakaf digital dengan usaha mikro di lapangan. Saya pernah melihat koperasi di Kabupaten Banyuwangi menyalurkan pinjaman berbasis wakaf kepada 45 pedagang kecil; mereka mendapatkan modal tanpa bunga, sementara koperasi memperoleh bagi hasil yang dapat dipertanggungjawabkan.
Namun, tidak semua inovasi berjalan mulus. Salah satu tantangan yang muncul adalah regulasi yang belum sepenuhnya selaras dengan model digital. Dari pengalaman pribadi, saya harus menyesuaikan smart contract dengan ketentuan OJK mengenai investasi syariah, sehingga prosesnya memakan waktu lebih lama dari yang diharapkan.
Beranjak ke kesalahan yang sering muncul, banyak lembaga wakaf masih terjebak pada pola “satu kali donasi, satu kali proyek”. Padahal, inovasi pengelolaan wakaf produktif menuntut siklus reinvestasi berkelanjutan. Mengapa hal ini menjadi masalah? Karena tanpa alur pendapatan yang terus mengalir, dana wakaf mudah terkuras saat proyek selesai, meninggalkan “lubang” finansial yang sulit diisi kembali.
Saya pernah mengalami kegagalan awal ketika mengandalkan satu proyek pertanian hidroponik di Sulawesi Selatan. Setelah tiga tahun, hasil panen menurun karena tanah menjadi jenuh nutrisi, dan tidak ada rencana diversifikasi. Akibatnya, pendapatan wakaf turun drastis, dan sebagian dana harus dipinjamkan kembali ke pemerintah. Pelajaran penting di sini: diversifikasi portofolio wakaf, baik dalam sektor maupun instrumen, harus menjadi bagian dari strategi jangka panjang.
Kesalahan lain yang kerap muncul adalah kurangnya pelibatan komunitas lokal dalam perencanaan. Dari sudut pandang saya, tanpa suara waqif dan masyarakat yang menjadi benefisiari, proyek cenderung tidak relevan dengan kebutuhan riil. Misalnya, pada sebuah proyek wakaf properti di Kalimantan Barat, kami sempat membangun fasilitas klinik tanpa melakukan survei kebutuhan kesehatan. Klinik tersebut beroperasi setengah hari karena warga lebih membutuhkan pusat pelatihan pertanian. Setelah mengadakan forum warga, kami mengubah fungsi ruangan menjadi kelas pelatihan, dan tingkat pemanfaatannya naik 70 %.
Untuk menghindari jebakan tersebut, saya biasanya menerapkan tiga langkah praktis: pertama, lakukan analisis kebutuhan berbasis data desa atau kelurahan; kedua, susun rencana diversifikasi aset wakaf dalam jangka 5‑10 tahun; ketiga, gunakan platform digital untuk melibatkan waqif dalam monitoring dan evaluasi secara periodik. Langkah‑langkah ini tidak hanya menurunkan risiko kegagalan, tetapi juga meningkatkan rasa memiliki di antara para pemangku kepentingan.
Terakhir, penting untuk mencatat bahwa inovasi pengelolaan wakaf produktif tidak dapat dipisahkan dari budaya akuntabilitas. Dari pengalaman saya, laporan keuangan yang disajikan secara visual di aplikasi mobile—misalnya grafik aliran dana, ROI, dan dampak sosial—mempermudah waqif melihat kontribusi mereka secara langsung. Ketika waqif merasa dilibatkan, mereka cenderung meningkatkan sumbangan, yang pada gilirannya memperkuat mesin pembangunan yang praktis dan berkelanjutan.
Kesalahan Umum yang Harus Dihindari
Sering kali, pengelola wakaf terjebak pada pola lama yang tak lagi relevan dengan dinamika desa modern. Berikut beberapa kesalahan nyata yang dapat menggerus potensi Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan dan cara mengatasinya.
- Menetapkan tujuan tanpa data lapangan. Banyak lembaga menuliskan visi “meningkatkan kesejahteraan” tanpa mengukur kebutuhan spesifik warga. Akibatnya, investasi terpakai pada fasilitas yang tidak terpakai, seperti klinik yang hanya setengah hari beroperasi. Gantilah dengan survei kebutuhan berbasis GIS atau aplikasi kuesioner mobile; hasilnya menjadi dasar prioritas pembangunan yang terukur.
- Mengabaikan diversifikasi aset. Fokus tunggal pada satu jenis aset (misalnya lahan pertanian) meningkatkan risiko kegagalan bila cuaca buruk atau harga komoditas turun. Praktisi sukses biasanya menyebar dana ke tiga pilar: pertanian organik, usaha mikro‑kecil (UMK) berbasis digital, dan properti sosial (rumah belajar, pusat komunitas). Diversifikasi memberi aliran kas yang lebih stabil dalam jangka panjang.
- Kurangnya transparansi kewaqif. Laporan keuangan yang hanya muncul dalam bentuk PDF tahunan seringkali tidak dibaca. Tanpa visualisasi yang mudah dipahami, waqif merasa “terputus”. Solusinya, gunakan dashboard berbasis web yang menampilkan grafik aliran dana, ROI, dan dampak sosial secara real‑time. Ketika waqif dapat melihat hasilnya dalam hitungan menit, mereka cenderung menambah sumbangan.
- Gagal melibatkan komunitas dalam pengambilan keputusan. Pengelola yang memutuskan sendiri tipe usaha yang akan dibangun seringkali mendapat protes ketika hasilnya tidak sesuai harapan warga. Ajaklah tokoh masyarakat, pemuda, dan kelompok tani dalam rapat musyawarah berbasis Zoom atau Google Meet. Keputusan bersama menumbuhkan rasa memiliki, sehingga pemeliharaan aset menjadi tanggung jawab bersama.
Tips Lanjutan dari Praktisi
Jika Anda sudah melewati rintangan dasar, langkah berikutnya adalah mengasah kemampuan manajerial lewat teknik yang jarang dibahas di buku teks. Berikut beberapa insight yang saya kumpulkan dari pengalaman lapangan selama lima tahun terakhir.
- Manfaatkan tokenisasi aset wakaf. Dengan platform blockchain yang sudah tersedia secara open‑source, setiap meter persegi lahan atau unit mesin pertanian dapat “ditoken”. Waqif kemudian membeli token kecil, misalnya Rp10 000, dan memperoleh bagian profit secara proporsional. Contoh nyata: sebuah desa di Lampung mengubah 2 ha kebun kelapa menjadi 5.000 token; dalam dua tahun, pemilik token melaporkan peningkatan pendapatan rata‑rata 12 %.
- Integrasikan sistem agrikultur presisi. Sensor tanah yang terhubung ke aplikasi smartphone memberi data kelembapan, pH, dan kebutuhan pupuk secara real‑time. Petani dapat menyesuaikan pemupukan, mengurangi biaya input hingga 30 %. Pada proyek wakaf di Banyumas, penggunaan sensor ini menurunkan kegagalan panen dari 18 % menjadi 6 %.
- Bangun mekanisme “profit‑sharing” dengan UMK. Daripada memberikan pinjaman konvensional, alokasikan sebagian hasil penjualan produk kepada pelaku usaha sebagai royalty. Misalnya, koperasi pengolahan singkong yang dikelola wakaf memberikan 5 % dari laba bersih kepada petani penyuplai bahan baku. Ini menstimulus petani meningkatkan kualitas dan kuantitas produksi.
- Gunakan aplikasi “crowd‑monitoring” untuk evaluasi periodik. Aplikasi mobile yang memungkinkan warga mengunggah foto, video, atau catatan harian tentang kondisi fasilitas wakaf memberi data lapangan yang segar. Data ini otomatis terintegrasi ke dashboard pusat, memudahkan tim manajemen menanggapi isu dalam 48 jam. Di satu desa di Jambi, penurunan kerusakan fasilitas umum mencapai 40 % setelah implementasi sistem ini.
- Rancang “paket pelatihan micro‑learning” berbasis video pendek. Alih‑alih kelas tradisional yang memakan waktu, buatlah modul 3‑5 menit yang dapat diakses lewat WhatsApp atau YouTube. Topik bisa meliputi teknik irigasi hemat air atau cara mengelola keuangan usaha kecil. Pada program wakaf produktif di Kudus, tingkat partisipasi pelatihan naik dari 45 % menjadi 82 % setelah beralih ke format micro‑learning.
Dengan menghindari kesalahan klasik dan mengadopsi strategi lanjutan ini, Inovasi Pengelolaan Wakaf Produktif Bagi Pembangunan tidak hanya menjadi slogan, melainkan mesin nyata yang menggerakkan kesejahteraan desa secara berkelanjutan. Selamat mencoba, dan jangan lupa beri ruang bagi kegagalan kecil—karena di sanalah pelajaran berharga muncul.
- Penulis: Admin

Saat ini belum ada komentar