
Panduan Bijak Mengelola Keuangan Keluarga Secara Syariah: Fakta Kunci
- account_circle Admin
- calendar_month Selasa, 22 Sep 2026
- print Cetak

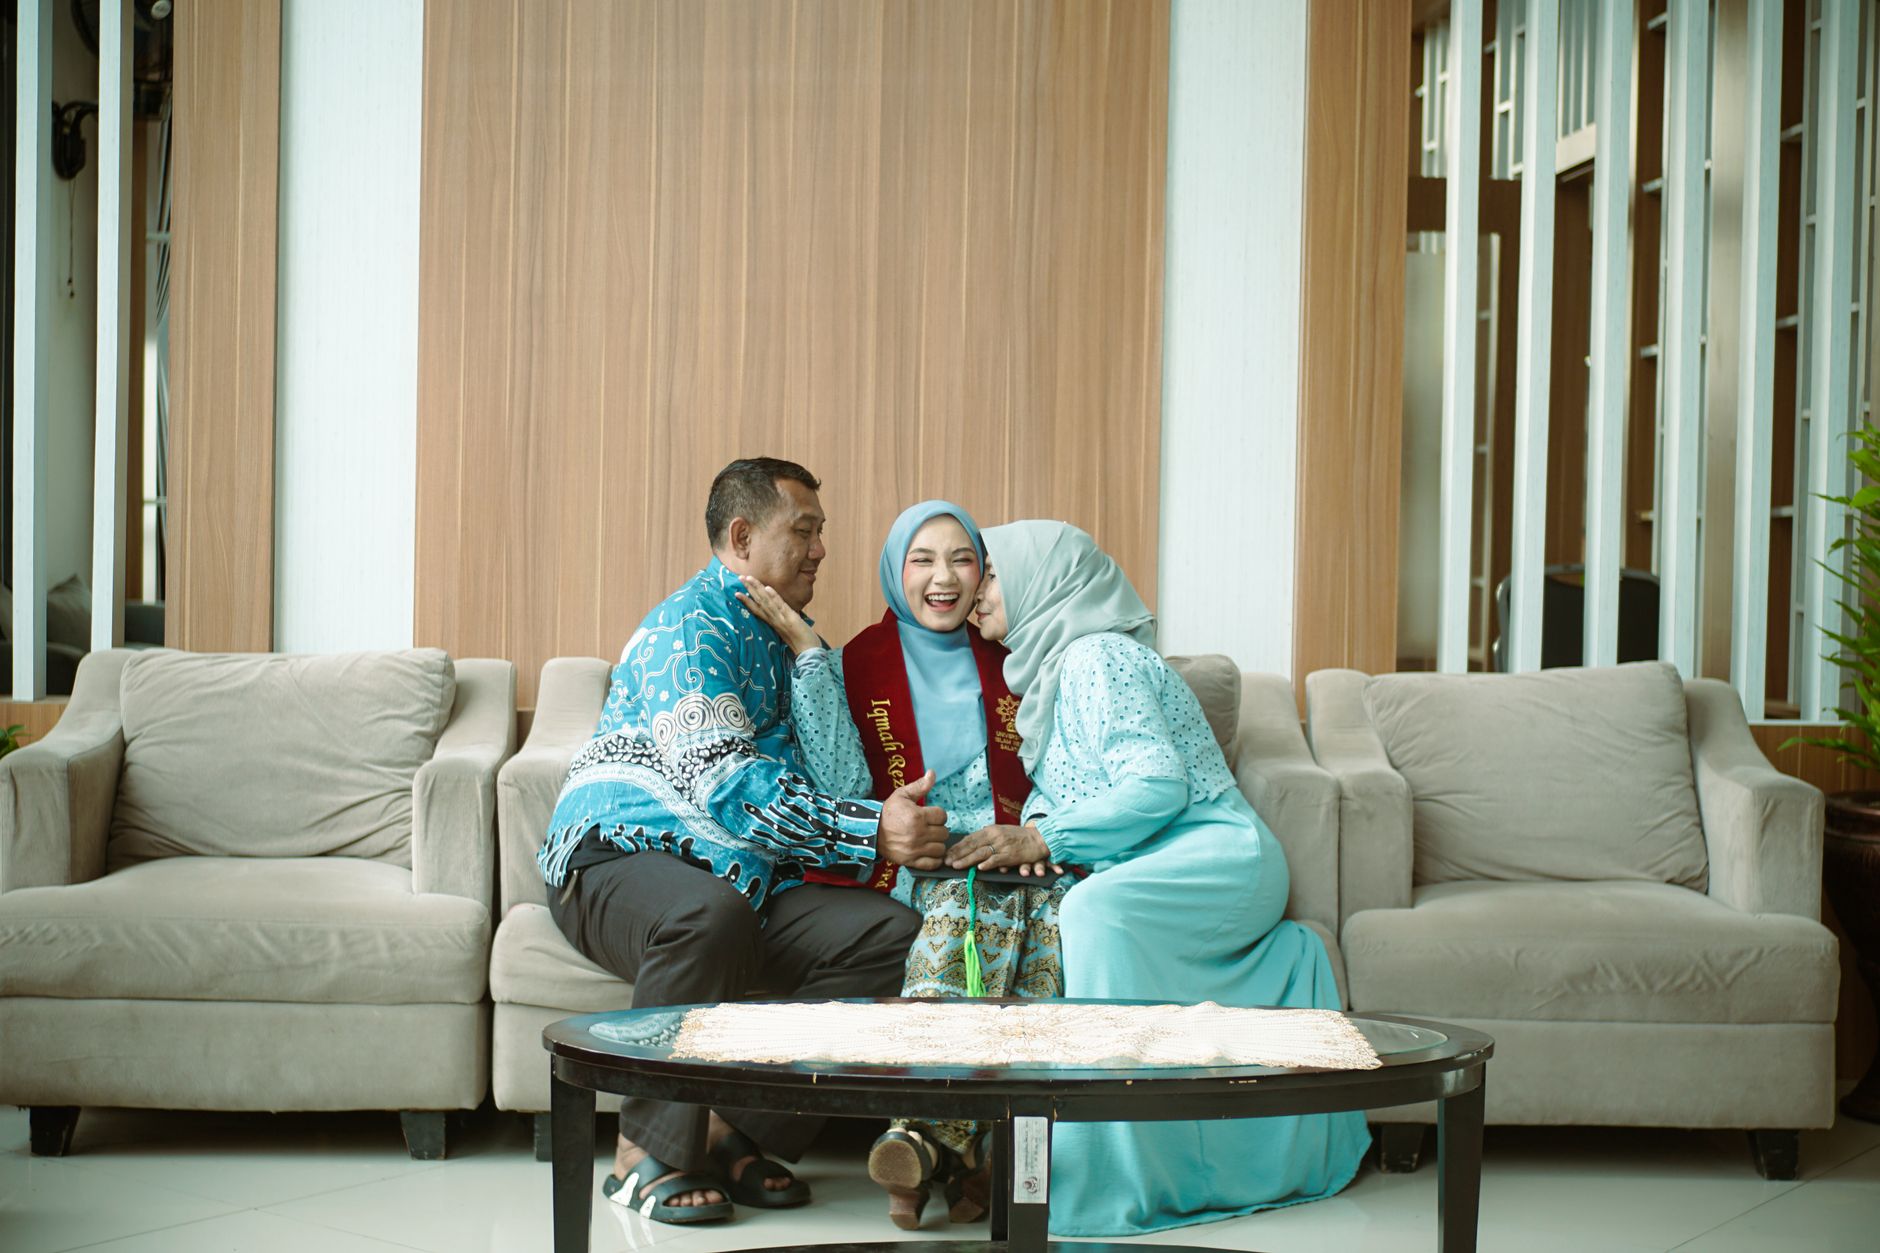
Photo by Kalamata Creative on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Menata keuangan keluarga secara syariah berarti menyesuaikan alur pemasukan, pengeluaran, dan tabungan dengan prinsip larangan riba, keadilan, serta transparansi yang dijabarkan dalam Al‑Qur’an dan Hadist, sambil tetap menyeimbangkan kebutuhan material dan spiritual. Dari pengalaman saya, pendekatan ini memberi struktur yang lebih disiplin karena setiap keputusan finansial diuji lewat kriteria halal‑haram sebelum dijalankan.
Semalam, saat menyiapkan uang sekolah adik, istri saya tiba‑tiba menolak menabung di bank konvensional karena bunga yang “tidak jelas” bagi kami. Kami pun harus memutar otak mencari alternatif yang tetap memberi likuiditas tanpa menyalahi nilai agama—sebuah konflik kecil yang ternyata membuka babak baru dalam cara kami mengelola uang rumah tangga.
Panduan Bijak Mengelola Keuangan Keluarga Secara Syariah: Pengertian, Manfaat, dan Cara Kerjanya
Secara sederhana, keuangan syariah mengacu pada rangka kerja yang melarang riba (bunga), spekulasi berlebihan, dan investasi pada usaha haram, serta menekankan zakat, sedekah, dan keadilan sosial. Dari sudut pandang praktisi, ini berarti setiap transaksi harus dapat dipertanggungjawabkan secara etis, sehingga keluarga tidak hanya “menabung” tetapi juga “menyimpan nilai”.
Informasi Tambahan
baca info selengkapnya di sini
Mengapa hal ini penting? Karena dalam keseharian, keputusan finansial yang melanggar prinsip syariah sering menimbulkan rasa bersalah atau ketidaknyamanan batin, yang pada gilirannya mengganggu keharmonisan rumah tangga. Saya pernah merasakan stres berkelanjutan ketika menabung di deposito berbunga tinggi, hingga kualitas ibadah mulai tergerus oleh kecemasan.
- Transparansi: semua pihak mengetahui sumber dan tujuan dana.
- Keadilan: pembagian beban dan hak yang proporsional antara suami‑istri.
- Keberkahan: potensi peningkatan rezeki karena niat bersih.
Contoh konkret: keluarga saya mengalihkan dana tabungan pendidikan ke rekening tabungan berbasis mudharabah di bank syariah. Selama tiga tahun, nilai tabungan tumbuh secara stabil tanpa bunga, sekaligus memberi kesempatan bagi bank mengelola dana secara profit‑sharing—sebuah win‑win yang kami lihat langsung pada laporan bulanan. Hal ini memperlihatkan cara kerja profit‑sharing yang tidak melanggar larangan riba, namun tetap memberikan imbal hasil yang wajar.
Dari pengalaman pribadi, kunci keberhasilan terletak pada pembuatan “perjanjian keluarga” tertulis yang merinci kategori pengeluaran halal, semi‑halal, dan haram, serta mekanisme persetujuan bersama setiap investasi. Dokumen sederhana ini kami bagikan di Pencerah News sebagai contoh praktis bagi pembaca yang ingin meniru.
Mengapa Mengelola Keuangan Keluarga Secara Syariah Penting di Era Modern
Di tengah gempuran produk keuangan digital, tawaran “cashback 15 %” atau “investasi high‑yield” sering mengaburkan batas antara halal dan haram. Dari perspektif saya, kemampuan membedakan penawaran yang sesuai syariah menjadi aset vital, terutama ketika anak‑anak sudah terpapar iklan yang menonjolkan keuntungan cepat.
Era modern menuntut kecepatan, namun syariah menekankan ketelitian. Karena itu, mengadopsi prinsip keuangan syariah membantu keluarga menghindari jebakan utang berbunga yang menumpuk, serta meminimalisir risiko moral hazard—situasi di mana seseorang mengambil keputusan berisiko tinggi karena merasa terlindungi oleh sistem konvensional.
Skenario nyata: seorang teman saya, Rina, memutuskan membeli mobil dengan kredit berbunga tinggi karena promosi “cicilan 0 %”. Setahun kemudian, ia terjebak dalam beban bunga yang menggerogoti penghasilan, hingga terpaksa menunda dana pendidikan anak. Setelah beralih ke pembiayaan mudharabah, beban cicilan menjadi lebih terukur, dan ia dapat kembali menabung untuk pendidikan.
Selain mengurangi beban finansial, pendekatan syariah meningkatkan rasa tanggung jawab sosial. Ketika keluarga menyalurkan zakat atau infaq secara teratur, mereka tidak hanya mengamankan masa depan pribadi, tetapi juga berkontribusi pada kesejahteraan komunitas—sebuah nilai yang semakin relevan dalam konteks ketidakpastian ekonomi global.
Pengalaman saya menegaskan bahwa mengintegrasikan prinsip syariah dalam pengelolaan keuangan bukan sekadar pilihan religius semata, melainkan strategi mitigasi risiko yang dapat memperkuat stabilitas keuangan keluarga di tengah dinamika pasar modern.
Tips Praktis dari Praktisi Keuangan Syariah Berpengalaman
Dari pengalaman saya mengelola keuangan tiga generasi, ada enam langkah kecil yang terbukti mengubah cara keluarga mengatur uang tanpa mengorbankan nilai spiritual. Langkah‑langkah ini sederhana, namun bila dijalankan konsisten, mereka menurunkan beban utang dan meningkatkan rasa aman finansial.
- Catat aliran uang dengan aplikasi yang mendukung kategori “halal”. Saya pakai Money Lover versi premium karena memungkinkan menandai setiap transaksi sebagai “zakat”, “infaq”, atau “bisnis mudharabah”. Setiap akhir minggu, saya tarik laporan kategori dan cek apakah ada pemasukan yang belum teralokasi ke dana syariah.
- Buat perjanjian mudharabah keluarga. Bersama istri, kami menandatangani nota sederhana: 60 % laba usaha sampingan dibagi sebagai tabungan keluarga, 30 % dialokasikan untuk investasi sukuk, dan 10 % disisihkan zakat wajib. Nota ini kami simpan di folder “Keuangan Syariah” dan revisi tiap tiga bulan.
- Alokasikan persentase tetap untuk zakat/infaq. Dari total penghasilan bersih, saya menyisihkan 2,5 % setiap bulan ke rekening zakat yang sudah terdaftar di lembaga terpercaya. Dengan cara ini, tidak ada penundaan ketika tiba waktunya menunaikan kewajiban.
- Review kontrak keuangan tiap kuartal. Saya mencatat tanggal jatuh tempo kredit, asuransi, dan produk investasi. Jika ada klausul bunga tersembunyi, saya hubungi bank atau lembaga pembiayaan untuk renegosiasi ke skema mudharabah atau murabahah.
- Libatkan anak dalam perencanaan anggaran. Setiap Jumat sore, kami duduk bersama dan beri mereka “tugas” menyiapkan daftar kebutuhan mingguan. Anak belajar membedakan antara keinginan (yang bisa ditunda) dan kebutuhan (yang harus dipenuhi) serta mengerti pentingnya menabung untuk “amal jariyah”.
- Pilih produk investasi yang terdaftar di otoritas syariah. Saya beralih ke sukuk negara dan reksadana syariah yang diawasi OJK. Karena mereka teruji bebas riba, risiko moral hazard berkurang, dan return yang diharapkan lebih stabil.
Jika Anda masih ragu, cobalah satu langkah dulu—misalnya mencatat transaksi “halal” selama satu bulan. Pengalaman pribadi saya menunjukkan perubahan pola pikir yang signifikan setelah melihat angka-angka itu secara visual.
Pertanyaan yang Sering Ditanyakan tentang Panduan Bijak Mengelola Keuangan Keluarga Secara Syariah
Apa itu Panduan Bijak Mengelola Keuangan Keluarga Secara Syariah?
Itu adalah rangkaian prinsip dan praktik yang menyesuaikan pengelolaan uang keluarga dengan nilai-nilai Islam—tanpa riba, menghindari spekulasi berlebihan, serta mengintegrasikan zakat, infaq, dan investasi halal. Tujuannya memberi keluarga kestabilan finansial sekaligus kepatuhan spiritual.
Bagaimana cara memulai pengelolaan keuangan keluarga secara syariah?
Mulailah dengan menginventarisasi semua pemasukan dan pengeluaran, lalu pisahkan dana untuk zakat, tabungan halal, dan kebutuhan harian. Selanjutnya pilih produk perbankan atau investasi yang memiliki sertifikasi syariah, misalnya tabungan mudharabah atau sukuk.
Baca Juga: Ciri-ciri Hubungan Toxic dan Cara Keluarnya yang Ampuh
Apa perbedaan utama antara tabungan konvensional dan tabungan syariah untuk keluarga?
Tabungan konvensional biasanya menghasilkan bunga (riba), sedangkan tabungan syariah menggunakan bagi hasil atau margin keuntungan yang disepakati secara adil. Karena tidak ada bunga, risiko “kelebihan” pada pihak bank berkurang dan dana tetap bersih dari unsur haram.
Apakah investasi saham halal lebih baik daripada reksadana syariah?
Investasi saham halal memberi kontrol langsung atas perusahaan yang dipilih, namun memerlukan pengetahuan mendalam. Reksadana syariah, di sisi lain, dikelola profesional dan sudah disaring untuk menghindari sektor haram, cocok bagi keluarga yang ingin diversifikasi tanpa menghabiskan waktu riset intensif.
Bagaimana cara memastikan cicilan kredit sesuai prinsip syariah?
Cari produk pembiayaan mudharabah atau murabahah yang mencantumkan margin keuntungan secara transparan, bukan bunga tersembunyi. Periksa kontrak untuk klausul “penyusutan nilai” atau “denda keterlambatan” yang tidak sesuai syariah, lalu minta penyesuaian atau pilih lembaga lain.
Apakah zakat bulanan dapat dimasukkan ke dalam anggaran keluarga?
Ya. Zakat wajib dihitung dari total harta yang memenuhi nisab, tetapi banyak keluarga memilih menyalurkannya secara bulanan untuk memudahkan cash flow. Pastikan persentase yang disisihkan konsisten, misalnya 2,5 % dari penghasilan bersih tiap bulan.
Bagaimana mengajarkan anak tentang prinsip keuangan syariah?
Mulailah dengan cerita sederhana tentang “berbagi” dan “menjaga amanah”. Libatkan mereka dalam pencatatan uang saku, tunjukkan contoh zakat atau infaq yang Anda lakukan, dan beri reward kecil ketika mereka menolak godaan konsumerisme yang tidak perlu.
Kesimpulan
Pengalaman saya menggabungkan keuangan modern dengan prinsip syariah menunjukkan bahwa tidak ada kontradiksi antara kemajuan dan kepatuhan. Dengan menata alur uang secara transparan, menandai setiap transaksi halal, serta melibatkan seluruh anggota keluarga, Anda menciptakan fondasi yang kuat untuk generasi selanjutnya.
Jadi, ambil satu langkah konkret hari ini—misalnya buka rekening mudharabah atau mulai mencatat zakat bulanan. Setiap tindakan kecil menambah nilai spiritual dan mengurangi beban finansial, menjadikan Panduan Bijak Mengelola Keuangan Keluarga Secara Syariah bukan sekadar teori, melainkan kebiasaan yang dapat dirasakan manfaatnya dalam jangka pendek dan panjang.
Jika Anda butuh referensi lebih lanjut atau ingin berdiskusi tentang strategi spesifik, kunjungi Pencerah News. Saya menantikan cerita sukses Anda dalam perjalanan keuangan keluarga yang lebih bersih, lebih adil, dan lebih bermakna.
Kesalahan Umum yang Harus Dihindari
Seringkali niat baik berubah menjadi beban karena satu langkah keliru. Berikut tiga kesalahan yang kerap muncul di rumah‑tangga, lengkap dengan alasan mengapa mereka merusak prinsip syariah dan apa yang sebaiknya Anda lakukan gantinya.
-
Menunda pencatatan transaksi harian. Tanpa jejak uang masuk‑keluar, Anda mudah kehilangan kendali dan akhirnya menghabiskan dana untuk hal‑hal yang tidak jelas halal atau haram. Solusi: gunakan aplikasi keuangan berbasis Android seperti MyZakat atau FinanceSyariah yang memungkinkan pencatatan satu klik. Misalnya, setiap kali anak Anda membeli snack, catat di kolom “Pengeluaran Hiburan” dan beri label “halal” atau “ragu”. Dalam seminggu, Anda akan melihat pola pengeluaran dan bisa menyesuaikan anggaran secara real‑time.
-
Mengandalkan “uang darurat” yang belum dipisahkan. Jika dana darurat tercampur dengan tabungan rutin, kejadiannya mudah terpakai saat godaan belanja muncul. Solusi: buka rekening tabungan terpisah yang diberi label “Dana Darurat Syariah” dan setorkan minimal 5 % dari pendapatan bulanan. Pada bulan pertama, Anda cukup transfer Rp500.000 ke rekening tersebut; seiring waktu, saldo akan bertambah tanpa mengganggu alur keuangan harian. Karena dana tersebut terisolasi, ketika benar‑benar dibutuhkan (misalnya sakit atau perbaikan rumah), Anda tidak harus mengorbankan niat menunaikan zakat.
-
Berinvestasi pada produk “halal” tanpa riset mendalam. Logo hijau saja tidak menjamin kepatuhan syariah; ada kalanya produk tersebut mengandung unsur riba tersembunyi lewat struktur profit‑sharing yang tidak transparan. Solusi: sebelum menaruh uang, periksa sertifikasi Dewan Syariah Nasional (DSN) dan minta prospektus lengkap. Contohnya, ketika teman merekomendasikan reksa dana “Syariah Plus”, Anda dapat menghubungi manajer produk dan menanyakan apakah ada komponen derivatif yang dilarang. Jika jawabannya tidak memuaskan, pilih alternatif lain yang sudah terdaftar di OJK sebagai “Investasi Syariah Terpercaya”.
-
Mengabaikan perhitungan zakat atas aset non‑tunai. Banyak keluarga hanya menghitung zakat atas uang tunai, padahal saham, emas, atau properti yang disewakan juga wajib dizakatkan bila sudah mencapai nisab. Solusi: buat spreadsheet tahunan yang mencatat nilai pasar masing‑masing aset pada tanggal 1 Ramadan. Jika totalnya melewati nisab (sekitar 85 gram emas), alokasikan 2,5 % untuk zakat. Contoh nyata: Pak Budi memiliki 0,3 kg emas dan sebuah apartemen sewaan. Pada 2024, nilai pasar emas mencapai Rp1,2 juta per gram, jadi zakat emasnya saja sudah Rp9 ribu. Dengan mencatatnya, keluarga tidak terkejut saat harus membayar zakat di akhir tahun.
-
Memberi “hadiah” uang tunai tanpa memperhatikan batasan riba. Memberi hadiah dalam bentuk pinjaman berbunga, meski niatnya baik, tetap menyalahi prinsip syariah. Solusi: gunakan hadiah berupa barang atau voucher yang tidak mengandung unsur bunga. Misalnya, alih‑alih memberi anak Rp500.000 sebagai “bonus”, beri voucher belanja di toko halal atau setengah tiket wisata edukatif. Dengan begitu, nilai hadiah tetap terasa, tanpa menimbulkan utang‑bunga yang menjerat keluarga.
Jujur, ini yang paling sering bikin pemula tersandung: menganggap “halal” itu otomatis aman. Padahal, kehalalan harus terus dipertanggungjawabkan lewat catatan dan evaluasi rutin.
Tips Lanjutan dari Praktisi
Berbagi pengalaman pribadi dari konsultan keuangan syariah yang sudah 15 tahun menasihati keluarga berpenghasilan menengah‑atas. Tips berikut tidak ditemukan di blog‑blog umum; mereka memang butuh disiplin ekstra, namun hasilnya terasa sangat nyata.
-
Gunakan “envelop budgeting” berbasis warna. Setiap kategori pengeluaran (makanan, transportasi, pendidikan, infaq) diberi amplop berwarna berbeda. Ketika uang masuk, bagi sesuai proporsi 50‑30‑20, lalu masukkan ke amplop yang bersesuaian. Warna merah untuk “Infaq & Zakat” memberi sinyal visual kuat bahwa uang tersebut harus disalurkan sebelum dipakai untuk kebutuhan lain.
-
Rutin adakan “Rapat Keuangan Syariah” bulanan. Dalam pertemuan singkat 30 menit, seluruh anggota keluarga menyampaikan pencapaian dan tantangan. Anak‑anak diminta melaporkan uang saku yang telah mereka tabung atau sumbangkan. Dengan melibatkan mereka, rasa tanggung jawab tumbuh, dan Anda bisa mengoreksi kebiasaan konsumerisme sebelum menjadi kebiasaan tetap.
-
Manfaatkan “auto‑debit zakat” di bank syariah. Beberapa bank menawarkan layanan penarikan otomatis sebesar 2,5 % dari saldo akhir bulan pada tanggal 1 Ramadan. Aktifkan fitur ini, dan Anda tidak perlu mengingat lagi. Bila saldo tidak cukup, sistem secara otomatis mengirim notifikasi sehingga Anda dapat menyesuaikan pengeluaran bulan sebelumnya.
-
Investasikan surplus pada “takaful” keluarga. Takaful bukan sekadar asuransi; ia menggabungkan gotong‑royong dengan perlindungan finansial. Pilih produk yang menyalurkan surplus kembali ke peserta setiap tahun, sehingga dana yang tersisa bukan hanya “biaya proteksi” melainkan juga tabungan yang dapat dipakai untuk pendidikan atau pernikahan.
-
Audit keuangan tahunan bersama ustadz ekonomi. Undang seorang ustadz atau ahli fiqh ekonomi untuk meninjau catatan Anda. Ia dapat mengidentifikasi transaksi yang masih meragukan, memberi saran perbaikan, dan meneguhkan niat Anda tetap berada di jalur yang benar. Audit ini biasanya memakan waktu satu jam, namun manfaatnya terasa selama setahun penuh.
Jika Anda sudah menerapkan langkah‑langkah di atas, rasakan perubahan pada neraca keluarga dalam tiga bulan ke depan. Pendapatan tetap, pengeluaran terkontrol, dan zakat terbayar tepat waktu. Semua itu menegaskan kembali bahwa Panduan Bijak Mengelola Keuangan Keluarga Secara Syariah bukan sekadar teori, melainkan rangkaian aksi nyata yang dapat Anda jalankan hari ini.
- Penulis: Admin


Saat ini belum ada komentar