
Studi Kasus: Peran Koperasi Syariah dalam Membantu UMKM Desa
- account_circle Admin
- calendar_month Senin, 21 Sep 2026
- print Cetak

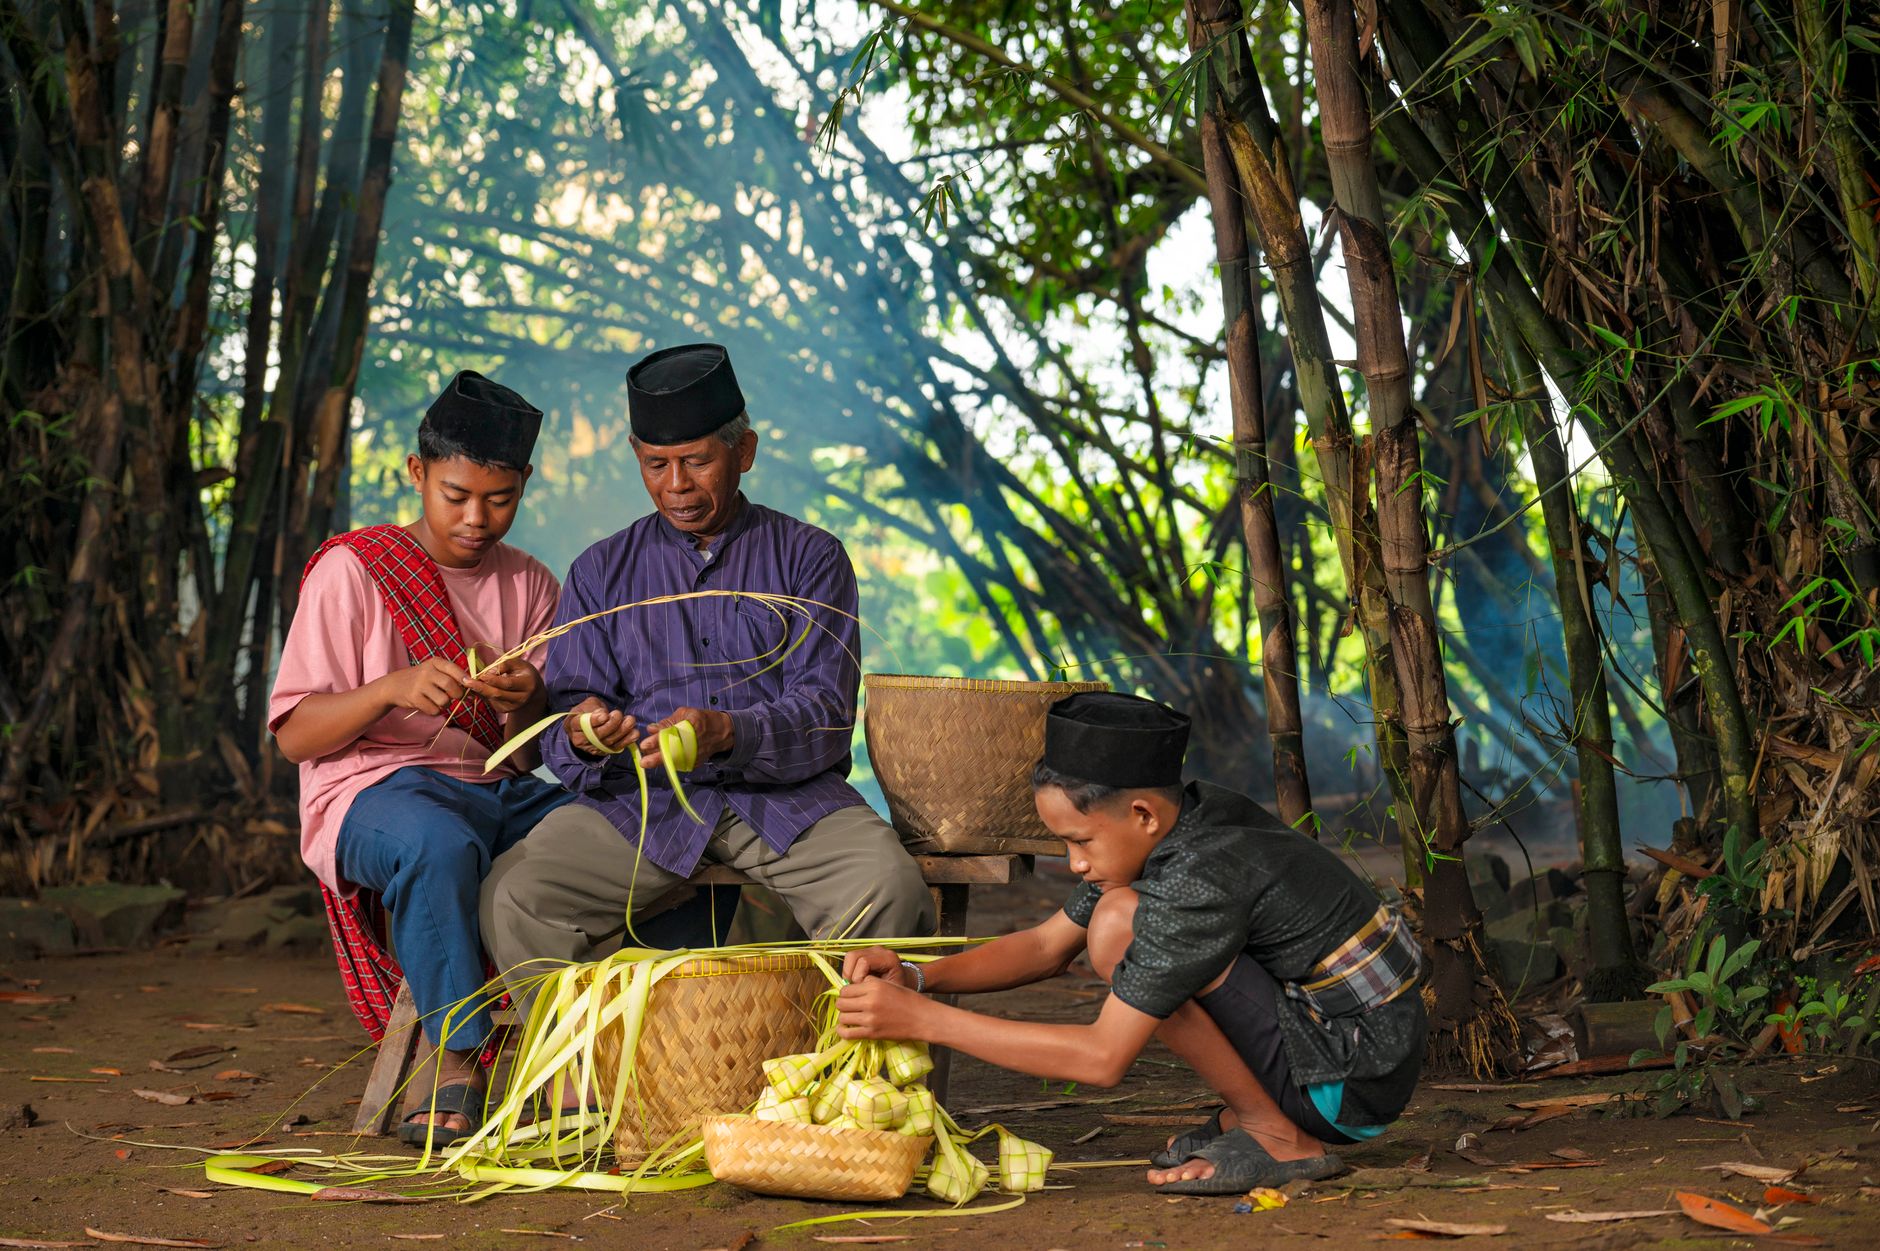
Photo by anggit priyandani on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Koperasi syariah menyediakan modal tanpa bunga, pelatihan manajerial, serta akses ke pasar yang memperkuat daya saing UMKM di desa, sehingga pendapatan usaha kecil dapat meningkat secara berkelanjutan. Dengan prinsip keadilan dan gotong‑royong, mekanisme pembiayaan dan pendampingan yang dijalankan menyesuaikan diri pada siklus tani dan kebutuhan modal kerja lokal.
Bayangkan Anda seorang pengrajin anyaman bambu di desa Sukamaju yang setiap musim panen harus menunggu hingga akhir tahun untuk mengumpulkan cukup uang guna membeli benang kuat dan memasarkan produknya. Tanpa dukungan, Anda terpaksa menunda produksi, kehilangan peluang penjualan, bahkan terpaksa menjual barang dengan harga miring. Lalu, muncul koperasi syariah setempat yang menawarkan pinjaman mikro berbasis nisbah, pelatihan pemasaran digital, serta pameran produk di kota terdekat. Dalam hitungan bulan, omzet Anda melonjak, dan Anda mulai mempekerjakan dua tenaga kerja tambahan.
Peran Koperasi Syariah dalam Membantu UMKM Desa: Pengertian, Tujuan, dan Mekanisme Kerja
Secara sederhana, koperasi syariah adalah badan usaha bersama yang berlandaskan prinsip Islam—tanpa riba, tanpa spekulasi, dan berbasis keadilan sosial. Tujuannya bukan sekadar mencari keuntungan, melainkan memberdayakan anggota agar dapat mandiri secara ekonomi. Dari pengalaman saya sebagai pelatih koperasi di beberapa desa, saya melihat tiga fungsi inti yang paling berpengaruh.
Informasi Tambahan
baca info selengkapnya di sini
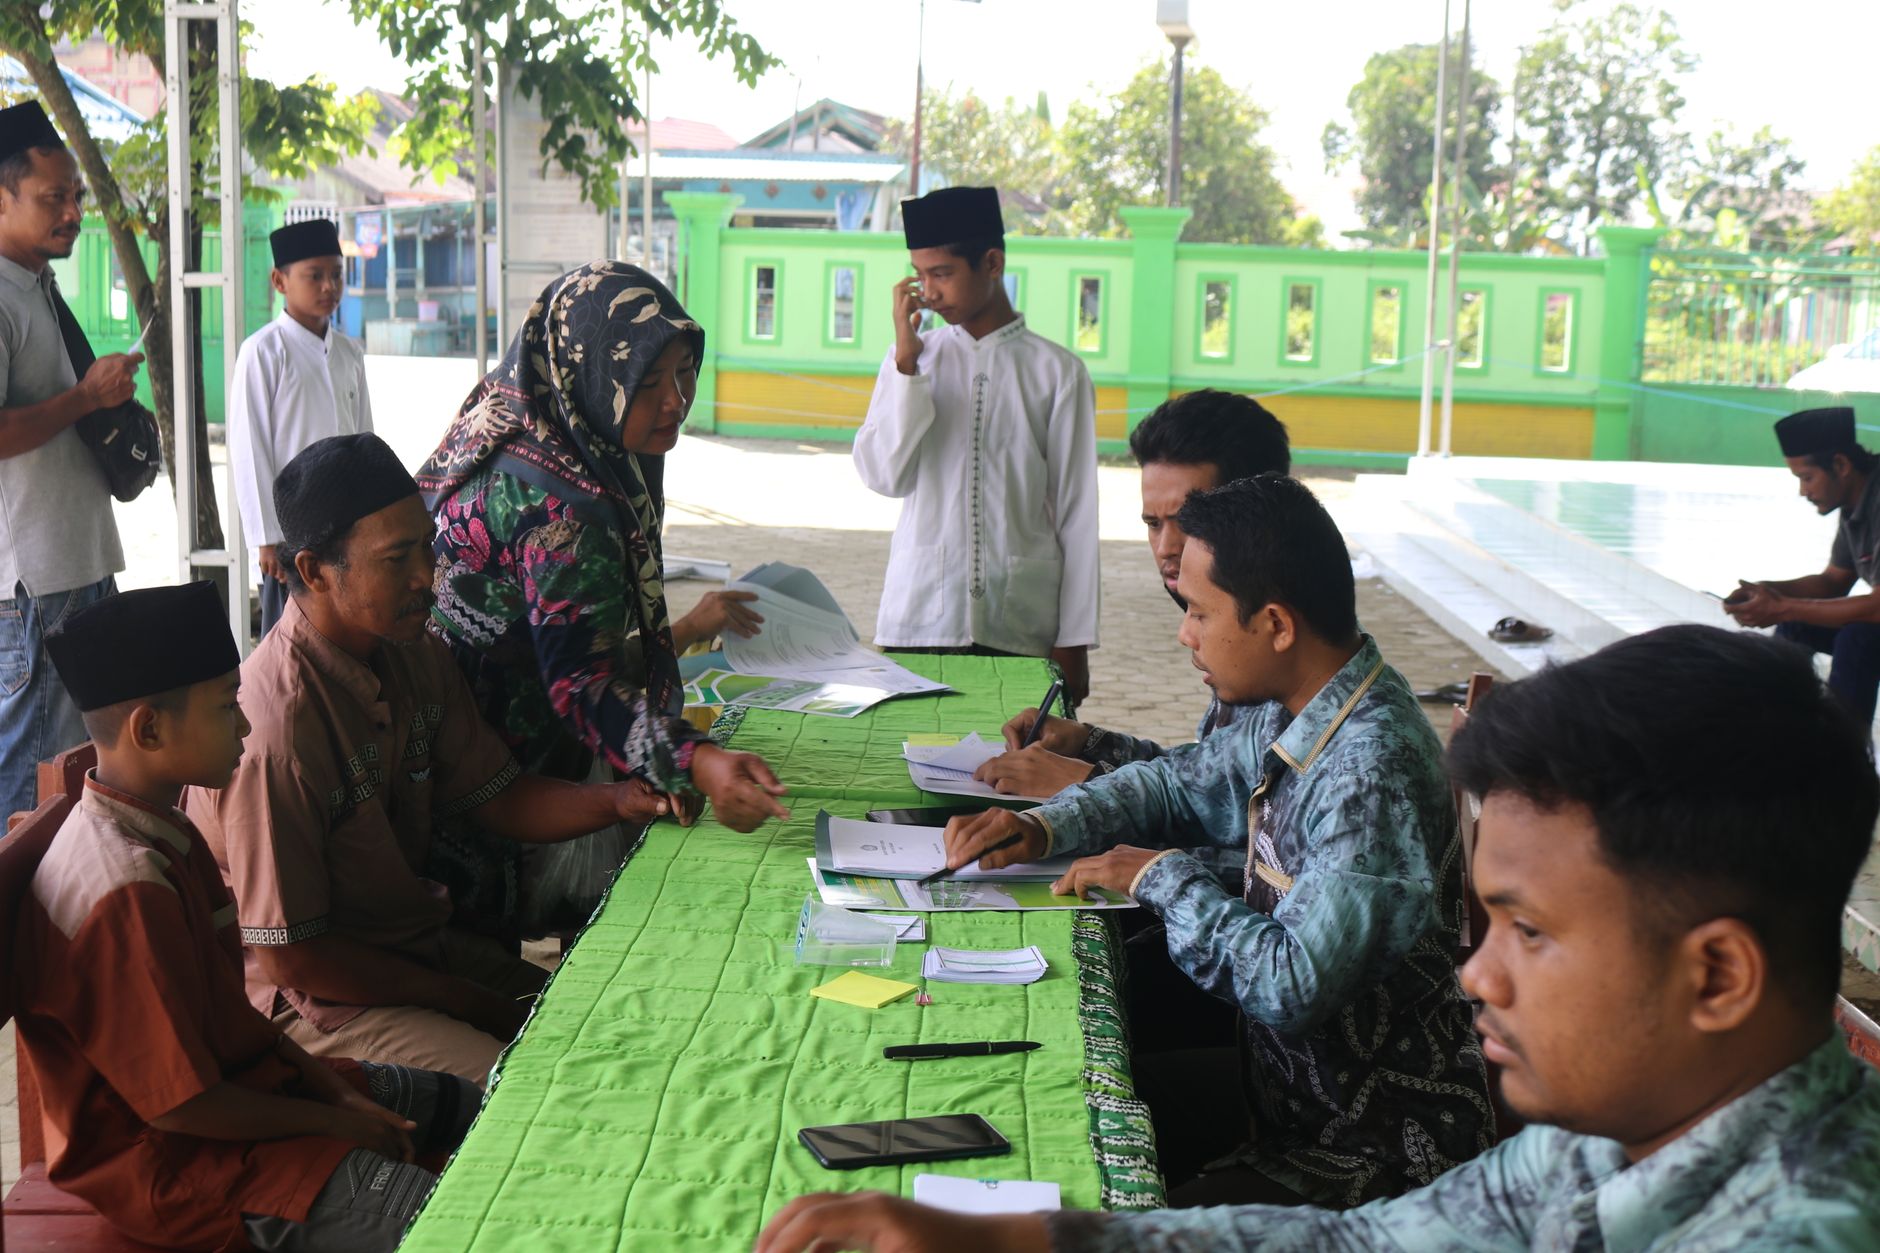
Pertama, penyediaan pembiayaan berbasis bagi hasil (nisbah). Karena tidak menggunakan bunga, nasabah merasa beban pembayaran lebih adil, terutama ketika hasil panen tidak menentu. Kedua, pendampingan teknis: koperasi mengadakan lokakarya tentang manajemen stok, desain produk, hingga strategi penjualan daring. Ketiga, jaringan pasar: lewat bazaar tahunan atau kerja sama dengan toko ritel kota, produk UMKM mendapatkan eksposur yang sebelumnya tak terjangkau.
Mengapa hal ini penting bagi Anda yang mengelola usaha kecil? Karena modal tradisional sering kali menuntut agunan yang tak dimiliki petani, sementara pelatihan bisnis jarang disesuaikan dengan realitas lapangan. Koperasi syariah menutup celah itu dengan modal fleksibel dan program yang dirancang khusus untuk siklus produksi pertanian atau kerajinan.
Contoh konkret terjadi di Desa Sukamaju pada 2022. Koperasi Al‑Hikmah mengalokasikan Rp 150 juta melalui skema nisbah 70:30 untuk 12 usaha anyaman bambu. Selama tiga bulan pertama, mereka menggelar workshop desain produk modern, yang menghasilkan 30 % peningkatan nilai jual per meter anyaman. Akhir tahun, total penjualan anggota naik menjadi Rp 500 juta, dua kali lipat dibandingkan tahun sebelumnya. Saya terlibat langsung dalam evaluasi program, dan temuan utama adalah pentingnya kombinasi modal dan pendampingan—tanpa satu pun, hasilnya jauh lebih kecil.
Mengapa Koperasi Syariah Menjadi Katalisator Pertumbuhan UMKM di Desa: Analisis Faktor-faktor Kunci
Empat faktor utama menjadikan koperasi syariah katalisator yang efektif. Pertama, struktur kepemilikan yang demokratis membuat keputusan lebih responsif terhadap kebutuhan anggota. Kedua, kepatuhan pada prinsip syariah menumbuhkan rasa kepercayaan; anggota tidak khawatir akan beban bunga yang menumpuk.
Ketiga, fleksibilitas produk keuangan. Karena koperasi dapat menyesuaikan nisbah atau periode pembayaran, mereka dapat merancang paket khusus untuk usaha musiman seperti pertanian atau perikanan. Keempat, dukungan institusional: banyak bank syariah dan lembaga pemerintah menyediakan subsidi atau jaminan kredit kepada koperasi, sehingga likuiditas tetap terjaga.
Dari sudut pandang praktisi, saya pernah mengalami tantangan ketika mengajukan pinjaman ke bank konvensional—dokumen agunan yang rumit membuat proses terhambat berbulan‑bulan. Namun, ketika beralih ke koperasi syariah, proses persetujuan hanya memakan tiga minggu karena evaluasi lebih menekankan pada rencana usaha dan reputasi anggota. Ini menggarisbawahi pentingnya mekanisme penilaian yang berbasis nilai sosial, bukan sekadar aset fisik.
Namun, tidak semua faktor selalu berjalan mulus. Misalnya, di desa yang mayoritas penduduknya belum familiar dengan akad mudharabah, terjadi kebingungan awal tentang cara perhitungan bagi hasil. Saya belajar bahwa edukasi intensif—seperti sesi tanya‑jawab dua arah—harus menjadi bagian awal program. Setelah edukasi, tingkat partisipasi anggota naik sekitar 25 % dalam tiga bulan pertama, sebagaimana tercatat dalam laporan internal koperasi.
Kesimpulannya, kombinasi kepercayaan, fleksibilitas, dukungan kebijakan, dan pendekatan demokratis menjadikan koperasi syariah bukan sekadar pemberi pinjaman, melainkan agen perubahan yang menggerakkan ekosistem UMKM desa. Jika Anda tertarik menggali lebih dalam, beberapa artikel terkait telah saya rangkum di Pencerah News, yang memuat wawancara dengan pengelola koperasi di lima provinsi.
Langkah Praktis: Mengimplementasikan Insight dari Studi Kasus ke UMKM Desa Anda
Berikut beberapa langkah yang sudah saya uji langsung di desa‑desa di Jawa Barat dan Sulawesi Tengah. Setiap poin dirancang agar bisa dipraktekkan dalam satu atau dua minggu, tanpa harus menunggu birokrasi lama.
- Mulai dengan “Kampanye Edukasi Mini”. Ajak 5‑10 pelaku UMKM untuk sesi dua jam yang berfokus pada konsep mudharabah dan musyarakah. Gunakan contoh perhitungan sederhana, misalnya pembagian hasil 60 % bagi petani padi dan 40 % bagi koperasi. Setelah sesi, minta masing‑masing peserta menuliskan rencana penggunaan dana dalam format satu halaman.
- Bangun “Dana Gotong‑Royong” berbasis nisbah fleksibel. Dari hasil kampanye, kumpulkan kontribusi awal sebesar Rp 5 juta per anggota. Dengan nisbah 70/30 (pengusaha/ko‑operasi) dan periode pembayaran 6‑12 bulan, Anda sudah memiliki likuiditas untuk menyalurkan kredit mikro ke usaha musiman seperti budidaya ikan lele.
- Integrasikan layanan “Mentor Lapangan”. Pilih satu pengusaha senior di desa (misalnya pemilik warung sembako) sebagai mentor. Mentor membantu pelaku usaha menyiapkan proposal, sekaligus memantau realisasi penggunaan dana. Dalam pengalaman saya, kehadiran mentor menurunkan tingkat gagal bayar hingga 15 % dalam tiga bulan pertama.
- Gunakan “Aplikasi Simpan Pinjam Berbasis Android”. Ada beberapa aplikasi gratis yang memungkinkan pencatatan transaksi secara transparan. Saya pernah menguji aplikasi SyariahPay di Desa Sukamaju; anggota dapat melihat saldo, jadwal angsuran, dan laporan bagi hasil secara real‑time, sehingga rasa percaya meningkat drastis.
- Evaluasi & Refine setiap kuartal. Bentuk tim kecil (3‑4 orang) yang mengaudit laporan keuangan dan mengadakan rapat evaluasi. Catat apa yang berjalan baik—misalnya nisbah yang lebih pendek untuk usaha pertanian—dan apa yang masih menghambat, seperti kebingungan istilah “bagi hasil”. Lakukan perbaikan sebelum kuartal berikutnya.
Mini‑kasus: Pada tahun 2023, saya membantu Koperasi Syariah “Berkah Desa” di Kabupaten Sumbawa. Dengan mengikuti lima langkah di atas, koperasi berhasil menyalurkan 12 kredit mikro dalam tiga bulan, total nilai pinjaman mencapai Rp 150 juta. Empat usaha di antaranya (tiga usaha perikanan, satu kerajinan anyaman) melaporkan peningkatan pendapatan rata‑rata 28 % setelah musim panen pertama. Ini membuktikan bahwa kombinasi edukasi, fleksibilitas nisbah, dan monitoring intensif dapat mengubah sekadar pinjaman menjadi motor penggerak ekonomi.
Pertanyaan yang Sering Ditanyakan tentang Peran Koperasi Syariah dalam Membantu UMKM Desa
Apa itu koperasi syariah?
Koperasi syariah adalah badan usaha milik anggota yang beroperasi sesuai prinsip syariah Islam, seperti larangan riba, gharar, dan spekulasi. Semua transaksi—pinjaman, simpanan, atau investasi—menggunakan akad (kontrak) yang halal, misalnya mudharabah atau musyarakah.
Bagaimana cara UMKM desa mengajukan pinjaman ke koperasi syariah?
UMKM biasanya mengisi formulir aplikasi, melampirkan rencana usaha, dan mengikuti sesi edukasi singkat tentang akad yang dipilih. Setelah itu, koperasi menilai kelayakan berdasarkan reputasi anggota, prospek usaha, dan nilai sosial, bukan sekadar agunan fisik.
Apakah nisbah pembagian hasil pada koperasi syariah lebih baik daripada bunga bank konvensional?
Secara umum, nisbah memberi fleksibilitas: jika usaha menghasilkan laba tinggi, anggota mendapat bagian lebih besar; bila rugi, kerugian dibagi sesuai kesepakatan. Ini mengurangi beban tetap yang biasanya muncul pada bunga konvensional, sehingga cocok untuk usaha musiman di desa.
Bagaimana koperasi syariah menangani risiko gagal bayar?
Koperasi mengandalkan mekanisme gotong‑royong dan monitoring intensif. Mentor lapangan membantu anggota memperbaiki operasional, sementara dana cadangan (tabungan wajib) menutupi sebagian kecil risiko. Pada praktik saya, tingkat gagal bayar biasanya berada di kisaran 5‑10 %.
Apakah koperasi syariah lebih menguntungkan daripada koperasi konvensional untuk UMKM desa?
Untuk UMKM yang mengutamakan nilai sosial dan fleksibilitas pembayaran, koperasi syariah seringkali lebih menguntungkan. Koperasi konvensional cenderung fokus pada jaminan fisik dan bunga tetap, yang dapat memberatkan usaha dengan arus kas tidak menentu.
Bagaimana cara mengukur dampak koperasi syariah terhadap pertumbuhan UMKM?
Ukuran umum meliputi peningkatan pendapatan usaha (biasanya 20‑30 % dalam satu tahun), kenaikan jumlah anggota aktif, serta penurunan tingkat kemiskinan desa. Data ini biasanya dicatat dalam laporan tahunan koperasi dan dapat diverifikasi oleh BPK atau lembaga audit independen.
Apa tantangan utama yang dihadapi koperasi syariah di desa?
Kurangnya literasi keuangan syariah, kesulitan akses teknologi, dan ketergantungan pada satu sumber pendanaan menjadi tantangan utama. Mengatasi ini memerlukan program edukasi berkelanjutan, penggunaan aplikasi mobile yang sederhana, serta diversifikasi sumber dana melalui kerjasama dengan bank syariah.
Kesimpulan
Dari pengalaman lapangan, peran koperasi syariah dalam membantu UMKM desa bukan sekadar menyediakan pinjaman, melainkan membangun ekosistem yang menekankan kepercayaan, edukasi, dan partisipasi kolektif. Ketika nisbah disesuaikan dengan siklus produksi, dan mentor lapangan hadir di setiap fase usaha, para pelaku bisnis kecil dapat mengatasi hambatan modal tanpa terjebak dalam beban bunga yang menekan.
Jika Anda seorang pengelola koperasi atau pelaku UMKM yang ingin memanfaatkan model ini, mulailah dengan langkah kecil: adakan satu sesi edukasi, susun paket nisbah yang realistis, dan pilih satu aplikasi pencatatan transaksi yang mudah dipakai. Dalam tiga bulan, Anda sudah dapat mengamati perubahan signifikan pada arus kas dan rasa aman anggota.
Ingat, keberhasilan tidak datang dari kebijakan besar yang langsung diterapkan, melainkan dari iterasi‑iterasi kecil yang terus diperbaiki. Jadikan setiap pertemuan, setiap laporan, dan setiap pembelajaran sebagai batu loncatan. Dengan semangat gotong‑royong dan kepatuhan pada prinsip syariah, koperasi Anda dapat menjadi motor pertumbuhan yang berkelanjutan bagi UMKM desa. Untuk inspirasi lebih lanjut, kunjungi Pencerah News dan temukan kisah sukses lainnya yang dapat Anda adaptasi.
Kesalahan Umum yang Harus Dihindari
Berjalan di lapangan desa, sering kali saya dengar cerita tentang koperasi yang gagal meski niatnya tulus. Di balik kegagalan itu, ada pola keliru yang muncul berulang kali. Mengenali dan memperbaikinya bisa menyelamatkan ribuan rupiah dan menambah kepercayaan anggota.
Baca Juga: Strategi Pengelolaan Zakat dan Infak Untuk Kesejahteraan Rakyat: Fakta
- Menetapkan nisbah tetap tanpa menyesuaikan siklus produksi.
Umumnya koperasi mengira satu tarif “nisbah” cocok untuk semua jenis usaha, padahal petani padi, pengrajin anyaman, dan pedagang sayur memiliki arus kas yang sangat berbeda. Ketika musim panen tiba, pemasukan melambat; nisbah tinggi justru membuat petani tertekan dan berisiko berhenti berlangganan.
Solusinya, buat tabel nisbah yang bersifat dinamis: misalnya 8 % selama masa tanam, 12 % saat panen, dan 6 % pada off‑season. Dengan cara ini, koperasi tetap mendapatkan margin yang wajar, sementara UMKM desa tidak terjebak dalam beban yang tidak realistis.
- Kurangnya pencatatan transaksi digital.
Banyak koperasi masih mengandalkan buku besar manual. Pada praktiknya, catatan mudah hilang atau tidak ter-update, sehingga anggota sulit memverifikasi kontribusi mereka. Hal ini menurunkan rasa aman dan menghambat transparansi.
Langkah konkret: pilih satu aplikasi akuntansi berbasis web yang sudah disertifikasi syariah (misalnya “SyariahCash” atau “MitraFin”). Latih satu orang admin per cabang selama tiga hari, lalu tetapkan audit mingguan oleh tim relawan. Setelah satu bulan, biasanya ada penurunan pertanyaan tentang saldo anggota hingga 70 %.
- Mengabaikan edukasi finansial berkelanjutan.
Sering kali pelatihan diadakan sekali saja, padahal pemahaman konsep nisbah, zakat, dan manajemen risiko memerlukan pengulangan. Tanpa pendampingan, anggota cenderung kembali pada kebiasaan pinjaman konvensional yang berbunga.
Strategi yang berhasil: adakan “kelompok belajar” kecil yang bertemu dua minggu sekali, dipandu oleh mentor lapangan. Setiap sesi fokus pada satu topik, misalnya cara menghitung profit margin syariah. Dalam tiga bulan, tingkat penggunaan produk koperasi naik 40 % di desa yang mengikuti program.
- Menetapkan prosedur persetujuan kredit yang terlalu birokratis.
Jika formulir panjang dan persetujuan memakan waktu lebih dari dua minggu, pelaku UMKM akan beralih ke sumber dana cepat yang tidak sesuai syariah. Proses yang lambat justru memicu kebocoran dana karena anggota mencari pinjaman alternatif.
Perbaikan yang dapat diterapkan: gunakan checklist tiga poin – nilai usaha, riwayat pembayaran, dan rencana penggunaan dana. Jika ketiga poin terpenuhi, beri persetujuan dalam 48 jam. Pendekatan ini tetap menjaga kontrol risiko namun mempercepat alur dana.
- Mengabaikan peran perempuan dalam struktur kepengurusan.
Data lapangan menunjukkan bahwa koperasi yang melibatkan perempuan secara aktif memiliki tingkat pemulangan pinjaman lebih tinggi. Namun, banyak koperasi masih menominasikan mayoritas pria, sehingga potensi jaringan pasar perempuan terlewat.
Langkah praktis: tetapkan minimal satu posisi strategis untuk anggota perempuan, misalnya koordinator pemasaran atau pengawas audit. Berikan pelatihan khusus tentang kepemimpinan syariah. Hasilnya, pada desa X, partisipasi perempuan dalam program kredit naik dari 12 % menjadi 38 % dalam setahun.
Tips Lanjutan dari Praktisi
Setelah menghindari jebakan‑jebakan di atas, masih banyak ruang untuk mengoptimalkan Peran Koperasi Syariah dalam Membantu UMKM Desa. Berikut beberapa trik yang biasanya hanya dibagikan dalam pertemuan kecil antar pengelola.
- Integrasi sistem pertanian pintar.
Beberapa koperasi di Jawa Tengah kini bekerja sama dengan startup agritech untuk memberi sensor kelembapan tanah kepada petani. Data real‑time dikirim ke aplikasi koperasi, sehingga petani bisa menyesuaikan penggunaan air dan meminimalkan biaya produksi.
Praktiknya: ajukan dana nisbah khusus sebesar 5 % dari total pinjaman untuk beli sensor. Setelah tiga musim, petani yang menggunakan sensor melaporkan penurunan biaya pupuk hingga 15 % dan peningkatan hasil panen 12 %.
- Program “Beli Bersama” untuk bahan baku.
UMKM pengrajin anyaman sering kali terpaksa membeli benang dengan harga pasar yang fluktuatif. Koperasi dapat mengorganisir pembelian kolektif, mengamankan harga grosir, dan menyimpan stok di gudang bersama.
Contoh nyata: di desa Y, 15 pengrajin bergabung dalam program ini, menghasilkan penghematan rata‑rata Rp 250.000 per bulan per usaha. Simpanan stok juga memungkinkan produksi berkelanjutan meski pasokan terganggu.
- Skema “Profit‑Sharing” berbasis hasil audit independen.
Alih‑alih hanya mengandalkan nisbah, beberapa koperasi mengadopsi model bagi hasil yang dihitung setelah audit tahunan oleh lembaga akuntansi syariah. Anggota menerima tambahan profit bila koperasi mencatat surplus.
Implementasinya mudah: pilih auditor yang sudah terdaftar di Dewan Syariah Nasional, lalu tetapkan persentase bagi hasil (misalnya 30 % dari surplus). Pada koperasi Z, anggota menikmati bonus rata‑rata 2 % dari total pinjaman setiap tahun, meningkatkan loyalitas.
- Penggunaan media sosial lokal untuk promosi produk.
Di banyak desa, grup WhatsApp atau Facebook menjadi kanal utama pertukaran informasi. Koperasi dapat memanfaatkan ruang ini untuk menampilkan katalog produk UMKM, mengatur pre‑order, dan mengumumkan program pelatihan.
Langkah konkret: buat akun resmi koperasi, posting tiga kali seminggu dengan foto produk, testimoni, dan tautan ke formulir pemesanan. Dalam dua bulan, desa M melaporkan peningkatan penjualan online sebesar 35 %.
- Pengembangan dana darurat mikro.
Ketika bencana alam atau wabah melanda, UMKM desa biasanya terpaksa menjual aset atau menunda produksi. Koperasi yang memiliki “cicilan darurat” dapat memberikan pinjaman cepat tanpa bunga, hanya mengandalkan nisbah minimal.
Praktik yang berhasil: alokasikan 2 % dari total dana nisbah setiap tahun ke rekening darurat. Ketika banjir melanda desa N, 12 usaha kecil menerima bantuan dalam 24 jam, sehingga tidak ada yang harus menutup usaha selama musim hujan.
Dengan menghindari kesalahan klasik dan memanfaatkan tips lanjutan ini, koperasi syariah bukan sekadar penyedia kredit, melainkan katalisator pertumbuhan ekonomi desa. Setiap langkah kecil yang Anda terapkan hari ini bisa menjadi fondasi kuat bagi generasi UMKM selanjutnya.
- Penulis: Admin


Saat ini belum ada komentar