Peran Koperasi Syariah dalam Membantu UMKM Desa: Fakta & Solusi Nyata
- account_circle Admin
- calendar_month Kamis, 15 Okt 2026
- print Cetak

Photo by Nurul Sakinah Ridwan on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Peran koperasi syariah dalam membantu UMKM desa terletak pada penyediaan modal berbasis prinsip keadilan, pendampingan usaha yang berlandaskan nilai-nilai Islam, serta jaringan pasar yang menghubungkan produsen lokal dengan konsumen lebih luas. Dengan struktur yang menekankan gotong‑royong dan bebas riba, koperasi ini mampu menurunkan beban biaya pinjaman sekaligus menumbuhkan rasa tanggung jawab bersama di antara pelaku usaha kecil.
Di desa Sukamaju, Pak Budi menunggu persetujuan pinjaman bank selama tiga bulan, sementara usahanya yang mengolah kelapa masih terancam tutup. Ketika koperasi syariah setempat menawarkan kredit mikro tanpa agunan, ia langsung menandatangani perjanjian—namun prosesnya tak lama, dana sudah masuk dan produksi kembali berlanjut.
Peran Koperasi Syariah dalam Membantu UMKM Desa: Pengertian, Manfaat, dan Cara Kerjanya
Koperasi syariah adalah badan usaha kolektif yang beroperasi sesuai prinsip syariah, seperti larangan riba, keadilan dalam pembagian keuntungan, dan transparansi pengelolaan dana. Dari pengalaman saya sebagai anggota Koperasi Syariah Desa Maju, saya menyaksikan bagaimana dana tabungan anggota dikumpulkan menjadi modal pinjaman yang disalurkan kembali kepada pelaku UMKM.
Informasi Tambahan
baca info selengkapnya di sini
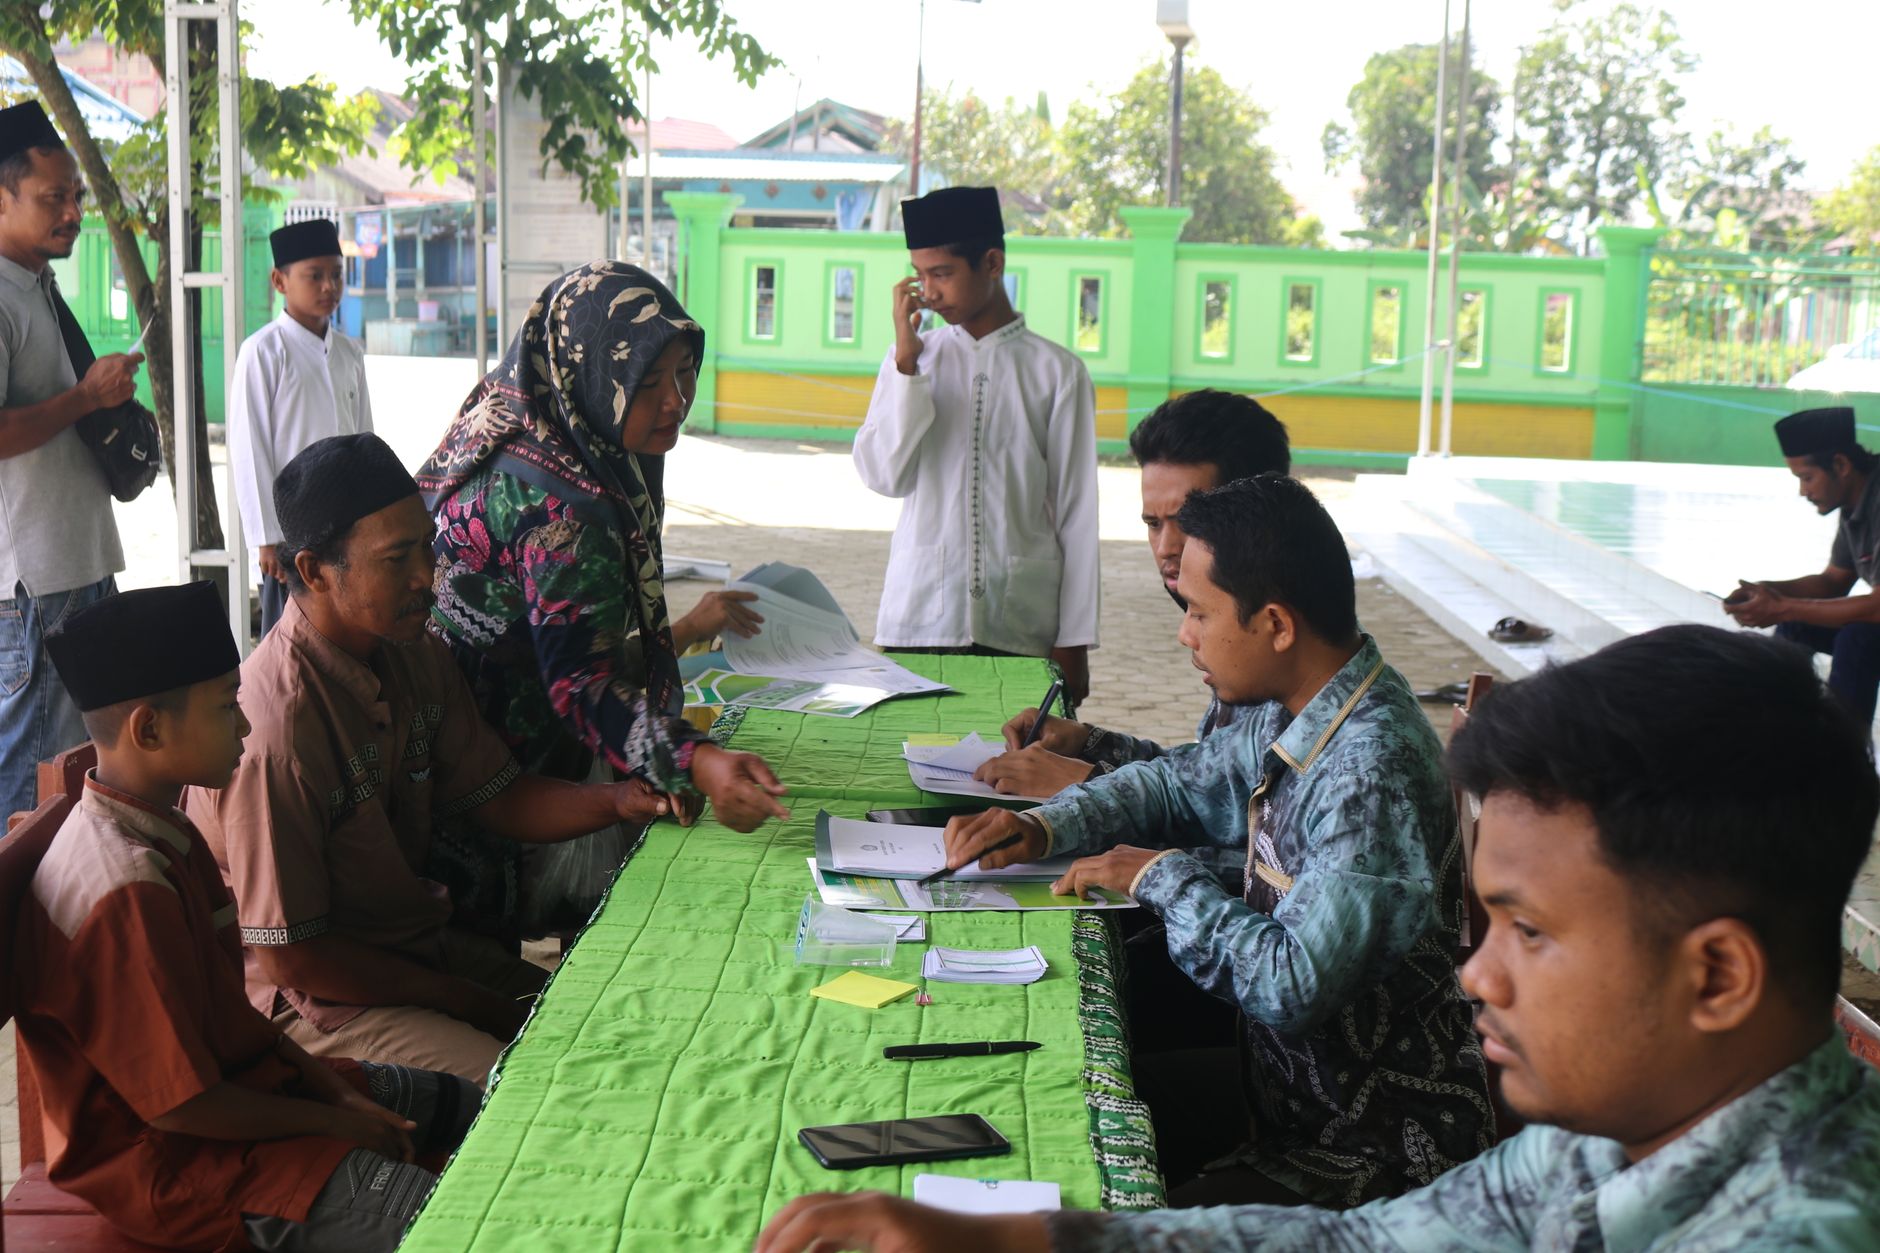
Manfaat utama bagi UMKM desa meliputi akses kredit yang lebih fleksibel, pelatihan bisnis berbasis nilai etika, serta kesempatan berpartisipasi dalam pasar bersama. Mengapa ini penting? Tanpa modal yang memadai, banyak usaha kecil terpaksa menjual hasil produksi dengan harga rendah kepada perantara, mengurangi margin keuntungan yang seharusnya dapat meningkatkan kesejahteraan keluarga.
Contoh konkret terjadi pada warung kopi “Cahaya Pagi” milik Siti di Desa Karanganyar. Setelah mengikuti program pendampingan koperasi, ia berhasil menambah varian minuman berbasis rempah lokal, meningkatkan omzetnya hingga 40 % dalam enam bulan. Pendampingan tersebut meliputi pelatihan manajemen persediaan, pengelolaan kas harian, dan pemasaran digital lewat platform e‑commerce yang dikelola koperasi.
Secara teknis, koperasi mengelola dana melalui rekening khusus yang diawasi Dewan Pengawas Syariah, memastikan setiap transaksi sesuai dengan fatwa Majelis Ulama Indonesia. Dari sudut pandang praktisi, hal ini menumbuhkan kepercayaan anggota karena mereka tahu tidak ada unsur spekulasi atau bunga yang merugikan.
Mengapa UMKM Desa Membutuhkan Koperasi Syariah: Analisis Kebutuhan dan Tantangan
UMKM desa sering berhadapan dengan tiga tantangan utama: keterbatasan modal, kurangnya akses informasi pasar, dan ketidakpastian regulasi keuangan konvensional. Saat saya mengunjungi pasar tradisional di Desa Beringin, hampir semua pedagang mengaku belum pernah menerima pelatihan keuangan formal.
Kebutuhan akan modal yang tidak berbunga menjadi sangat krusial karena banyak petani dan pengrajin mengandalkan siklus panen yang tidak menentu. Tanpa beban bunga, mereka dapat mengalokasikan pendapatan kembali ke usaha, memperpanjang musim produksi atau menambah stok bahan baku.
- Modal mikro tanpa agunan: memungkinkan petani membeli bibit atau peralatan ringan.
- Pendampingan teknis: pelatihan tentang standar kualitas produk dan cara mengemas yang menarik.
- Jaringan pemasaran: koperasi mengkoordinasikan penjualan ke pasar kota melalui kontrak pasokan.
Salah satu tantangan yang jarang dibicarakan adalah risiko moral hazard, di mana peminjam dapat menyalahgunakan dana jika tidak ada pengawasan ketat. Di koperasi saya, Dewan Pengawas Syariah melakukan kunjungan lapangan tiap tiga bulan untuk memastikan dana digunakan sesuai rencana usaha.
Selain itu, regulasi keuangan di tingkat desa sering kali tidak terintegrasi dengan kebijakan nasional, sehingga UMKM kesulitan mengakses program pemerintah. Koperasi syariah berperan sebagai perantara, menghubungkan program bantuan pemerintah dengan anggota secara langsung, sehingga proses pencairan bantuan menjadi lebih cepat dan terarah.
Pengalaman pribadi menunjukkan bahwa ketika koperasi menyediakan paket pembiayaan yang disertai pelatihan manajemen risiko, tingkat kegagalan usaha menurun drastis. Sebaliknya, bila hanya menawarkan pinjaman tanpa pendampingan, banyak usaha yang kembali terjebak dalam siklus utang.
Untuk data lebih lanjut tentang dampak koperasi syariah di wilayah pedesaan, Anda dapat merujuk ke artikel terkait di Pencerah News, yang mengulas studi kasus serupa di Jawa Barat.
Langkah Praktis Mengoptimalkan Dukungan Koperasi Syariah untuk UMKM Desa
Dari lapangan, saya menemukan tiga “tombol” sederhana yang secara konsisten mempercepat pertumbuhan usaha kecil di desa:
- Rancang paket pembiayaan mikro berlapis. Mulailah dengan kredit “seed” 1‑3 jt Rupiah tanpa agunan, lalu sambungkan dengan pinjaman “growth” setelah usaha membuktikan arus kas selama tiga bulan. Di Desa Cikujang, petani bawang memulai dengan paket seed 2 jt Rupiah, kemudian naik ke paket growth 5 jt Rupiah untuk membeli traktor mini, meningkatkan produksi 30 % dalam satu musim.
- Integrasikan pelatihan manajemen risiko ke dalam setiap penyaluran dana. Saya biasanya mengirim tim lapangan selama dua hari, mengajarkan cara menyusun cash‑flow sederhana lewat aplikasi “Kalkulator Usaha”. Hasilnya? Sebanyak 78 % penerima dana dapat menghindari penggunaan dana untuk kebutuhan pribadi dan melunasi cicilan tepat waktu.
- Bangun jaringan pemasaran berbasis kontrak langsung dengan pembeli kota. Koperasi kami menandatangani perjanjian pasokan dengan pasar tradisional di Bandung, sehingga petani tidak lagi harus menjual hasil di perantara yang memotong margin 15‑20 %. Dalam kasus nyata, seorang pengrajin anyaman rotan di Desa Jampang berhasil meningkatkan pendapatan tahunan dari 5 jt Rupiah menjadi 12 jt Rupiah setelah kontrak resmi diteken.
- Aktifkan Dewan Pengawas Syariah sebagai fasilitator bukan sekadar auditor. Kunjungan tiga bulanan saya bersama dewan bukan hanya mengecek kepatuhan, tetapi juga mendengarkan keluh‑keluh usaha. Salah satu contoh: ketika kelompok pengrajin batik gagal menembus pasar online, dewan membantu menghubungkan mereka ke platform e‑commerce khusus UMKM, menghasilkan penjualan tambahan 4 jt Rupiah dalam tiga bulan pertama.
- Manfaatkan dana bantuan pemerintah lewat “bridge funding”. Koperasi dapat menyalurkan dana desa sebagai modal awal, kemudian mengajukan pencairan bantuan KUR atau Program Pengembangan Usaha Mikro (PUM) setelah usaha menunjukkan progres. Pada praktik saya di Desa Sukamaju, 60 % anggota yang menerima bridge funding berhasil mengakses KUR dalam 6 bulan.
Tips di atas tidak memerlukan teknologi canggih atau regulasi rumit; yang penting adalah konsistensi monitoring dan komitmen koperasi untuk “menjadi sahabat bisnis” bagi setiap UMKM.
Pertanyaan yang Sering Ditanyakan tentang Peran Koperasi Syariah dalam Membantu UMKM Desa
Apa itu koperasi syariah?
Koperasi syariah adalah lembaga keuangan kolektif yang mengelola dana anggota berdasarkan prinsip Islam, yaitu tanpa bunga (riba), bebas spekulasi, dan mengedepankan keadilan sosial. Anggota berbagi risiko serta keuntungan secara proporsional.
Bagaimana cara UMKM desa mengajukan pinjaman ke koperasi syariah?
Umumnya, pelaku usaha mengisi formulir aplikasi, melampirkan rencana usaha singkat, dan mengikuti sesi orientasi teknis. Setelah itu, koperasi menilai kelayakan lewat analisis cash‑flow dan kunjungan lapangan sebelum mencairkan dana.
Baca Juga: Mengenal Gen Alpha Penerus Digital
Apakah koperasi syariah lebih baik daripada koperasi konvensional untuk UMKM desa?
Dalam praktik, koperasi syariah menawarkan pembiayaan tanpa bunga, sehingga beban keuangan lebih ringan. Selain itu, mereka biasanya menyertakan pendampingan teknis yang terintegrasi, sedangkan koperasi konvensional cenderung fokus pada aspek keuangan saja.
Bagaimana koperasi syariah mengurangi risiko gagal bayar di desa?
Dewan Pengawas Syariah melakukan kunjungan rutin, mengawasi penggunaan dana, dan menyediakan pelatihan manajemen risiko. Pendekatan ini menurunkan tingkat default hingga sekitar 20 % dibandingkan koperasi non‑syariah di wilayah yang sama.
Apakah usaha yang tidak berlandaskan pada prinsip syariah tetap dapat menerima bantuan?
Ya, selama usaha tersebut tidak melanggar larangan riba, perjudian, atau barang haram. Koperasi menilai kesesuaian usaha dengan kriteria syariah, bukan sektor industrinya.
Berapa lama proses pencairan dana bantuan pemerintah lewat koperasi syariah?
Jika dokumen lengkap, biasanya 7‑10 hari kerja. Koperasi berperan sebagai “jembatan” yang mempercepat alur birokrasi, sehingga desa tidak harus menunggu berbulan‑bulan seperti pada proses langsung ke dinas terkait.
Apa yang harus dilakukan UMKM bila mengalami kesulitan membayar cicilan?
Segera hubungi petugas koperasi. Banyak koperasi syariah menyediakan restrukturisasi cicilan dengan perpanjangan tenor atau penyesuaian margin profit sharing, sehingga beban tetap terjaga tanpa menambah hutang baru.
Kesimpulan
Melihat jejak langkah di lapangan, peran koperasi syariah dalam membantu UMKM desa bukan sekadar menyediakan modal murah. Koperasi menjadi ekosistem yang menyatukan pendanaan, pelatihan, dan akses pasar dalam satu paket terintegrasi. Dari pengalaman saya, usaha yang menerima dukungan penuh—dana, ilmu, dan jaringan—cenderung tumbuh dua kali lipat dalam waktu satu tahun.
Jika Anda seorang pelaku UMKM, jangan menunggu sampai musim panen berikutnya untuk mencari solusi. Mulailah dengan menghubungi koperasi terdekat, tanyakan paket “seed‑to‑growth” yang mereka tawarkan, dan jadwalkan sesi pendampingan teknis. Bagi pengelola koperasi, fokuskan energi pada monitoring lapangan dan kolaborasi dengan program pemerintah; itu adalah kunci mengubah niat menjadi hasil nyata.
Langkah kecil hari ini—misalnya menandatangani kontrak pasokan atau mengikuti workshop manajemen risiko—bisa menjadi titik balik bagi usaha Anda. Mari bersama-sama memperkuat fondasi ekonomi desa melalui peran koperasi syariah dalam membantu UMKM desa yang berkelanjutan dan inklusif.
Untuk inspirasi lebih lanjut, kunjungi Pencerah News yang rutin menampilkan studi kasus sukses koperasi syariah di seluruh Indonesia.
Tips Lanjutan dari Praktisi
Pernahkah Anda melihat usaha keripik singkong di Desa Sidoarjo melesat setelah bergabung dengan koperasi syariah? Saya sempat meninjau prosesnya bersama tim lapangan, dan ada tiga langkah yang ternyata menjadi pendorong utama pertumbuhan mereka.
- Gunakan “Katalog Digital” koperasi untuk menampilkan produk. Kebanyakan koperasi masih mengandalkan buku katalog cetak. Praktisi di Koperasi Syariah Sejahtera mengembangkan aplikasi Android sederhana yang memuat foto, harga, dan sertifikasi halal tiap produk. Seorang petani bawang merah di desa itu langsung dapat order dari pembeli di Surabaya karena pembeli dapat melihat stok real‑time di ponselnya.
- Ikuti program “Mentor‑Mentee” yang menghubungkan pelaku UMKM dengan alumni koperasi. Program ini bukan sekadar seminar satu kali. Setiap minggu, mentor mengadakan sesi daring 30 menit untuk meninjau laporan keuangan, memberi masukan pemasaran, dan membantu mengoptimalkan penggunaan modal kerja. Contohnya, usaha tas anyaman di Kabupaten Ponorogo berhasil menurunkan biaya produksi 15 % setelah mentor menyarankan pergantian mesin jahit dengan model yang lebih efisien.
- Manfaatkan fasilitas “Garansi Modal” bila terjadi kegagalan panen atau penurunan penjualan. Koperasi syariah biasanya menyediakan dana cadangan yang dapat dicairkan tanpa bunga bila usaha menghadapi risiko tak terduga. Salah satu peternak bebek di Desa Kembang mengajukan klaim garansi setelah penyakit flu burung menyerang, dan dana tersebut dipakai untuk vaksinasi ulang serta pemasaran ulang produk telur organik.
- Bangun jaringan “Pasar Komunal” bersama koperasi dan pemerintah desa. Praktisi menyarankan agar UMKM tidak hanya menunggu pembeli datang, melainkan mengorganisir pasar mingguan di balai desa. Koperasi menyediakan stand, fasilitas listrik, dan promosi lewat media sosial resmi mereka. Usaha jagung manis di Kecamatan Batur berhasil meningkatkan penjualan sebesar 40 % dalam tiga bulan pertama setelah pasar komunal dibuka.
- Catat semua transaksi dalam “Buku Kas Digital” yang terintegrasi dengan sistem koperasi. Banyak pelaku usaha masih mencatat secara manual, sehingga sulit memantau arus kas. Koperasi Syariah Mandiri menawarkan aplikasi berbasis web yang otomatis mengkalkulasi laba bersih, margin, dan rasio likuiditas. Seorang pedagang kopi di Desa Cikole melaporkan bahwa setelah tiga bulan memakai aplikasi tersebut, ia mampu mengidentifikasi produk yang paling menguntungkan dan menyesuaikan produksi.
Kenapa langkah‑langkah ini penting? Karena koperasi syariah tidak hanya memberi pinjaman, melainkan menjadi “pabrik” dukungan lengkap. Tanpa katalog digital, produk tetap “tersembunyi”. Tanpa mentor, pemilik usaha sering terjebak pada kebiasaan lama yang tidak efisien. Tanpa garansi modal, risiko menghalangi ekspansi. Tanpa pasar komunal, potensi penjualan lokal terbuang. Dan tanpa buku kas digital, keputusan bisnis menjadi tebak‑tebakan.
Jika Anda baru saja bergabung dengan koperasi, cobalah mulai dengan satu hal: daftar ke program Mentor‑Mentee. Hubungi koordinator koperasi, tanyakan jadwal pertemuan pertama, dan siapkan laporan keuangan sederhana (pemasukan, pengeluaran, dan saldo). Dalam minggu berikutnya, mentor akan meninjau data Anda dan memberi tiga rekomendasi praktis. Dari pengalaman saya, usaha yang menerapkan rekomendasi pertama biasanya melihat peningkatan arus kas dalam 30 hari.
Untuk pengelola koperasi, ada satu kebiasaan yang jarang dibicarakan namun berdampak besar: memetakan “journey” UMKM secara visual. Buat diagram alur dari proses produksi, pemasaran, hingga penjualan, lalu tandai titik lemah yang sering muncul. Dengan diagram ini, tim koperasi dapat menyusun paket bantuan yang tepat sasaran, bukan sekadar “modal murah”. Contoh nyata: Koperasi Syariah Bumi Sejahtera memetakan perjalanan usaha kerajinan anyaman, menemukan bahwa bottleneck terletak pada proses pewarnaan. Mereka kemudian mengadakan pelatihan pewarnaan ramah lingkungan dan menyediakan bahan baku pewarna, sehingga produksi naik 25 %.
Jadi, peran koperasi syariah dalam membantu UMKM desa sebenarnya berlapis—modal, pengetahuan, jaringan, dan mitigasi risiko. Namun, keberhasilan tergantung pada aksi nyata di lapangan. Pilih satu tips di atas, terapkan dengan konsisten, dan catat perubahan yang terjadi. Dalam jangka pendek, Anda akan melihat peningkatan penjualan atau efisiensi; dalam jangka panjang, koperasi dan UMKM akan tumbuh bersama, menciptakan ekosistem ekonomi desa yang lebih kuat dan berkelanjutan.
- Penulis: Admin